El petróleo cambia de rumbo
La AIE anticipa un superávit mundial y Vaca Muerta enfrenta un nuevo desafío.
La Agencia Internacional de Energía proyecta que la oferta global superará a la demanda en 1,7 millones de barriles diarios durante el último trimestre de 2026. Para 2027 calcula un excedente de 3,8 millones. Argentina aparece entre los productores que impulsarán el crecimiento, pero un mercado con más petróleo disponible podría poner presión sobre los precios y la rentabilidad de las inversiones.
El mercado internacional del petróleo está entrando en una nueva etapa. Después de meses marcados por el temor a una crisis de abastecimiento y por la incertidumbre geopolítica en Medio Oriente, las perspectivas comenzaron a cambiar: ahora la preocupación pasa por la posibilidad de que la producción mundial crezca más rápido que el consumo.
La advertencia llegó desde la Agencia Internacional de Energía (AIE), que en su informe mensual de noviembre anticipó que el mercado volverá a registrar un superávit durante el último trimestre de 2026. La oferta mundial promediaría los 105 millones de barriles diarios, aproximadamente 1,7 millones por encima de la demanda prevista.
Pero el escenario podría ser todavía más exigente el próximo año. Para 2027, el organismo proyecta que la producción mundial alcanzará los 108,1 millones de barriles diarios, con un excedente estimado de 3,8 millones de barriles diarios.
El cambio es significativo: el mundo que hace pocos meses temía quedarse sin petróleo comienza a prepararse para un escenario de abundancia relativa de crudo.
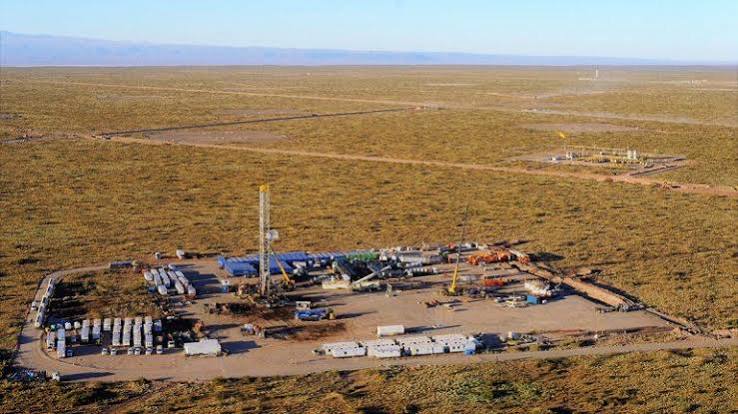
Para Argentina, y especialmente para Vaca Muerta, la noticia tiene dos caras. Por un lado, el país está consolidándose como productor capaz de aportar nuevos volúmenes al mercado internacional. Por otro, deberá demostrar que puede sostener su crecimiento con costos competitivos si las cotizaciones internacionales comienzan a retroceder.
De la escasez al excedente: qué cambió en el mercado mundial
La recuperación de las exportaciones de Medio Oriente fue uno de los factores determinantes para modificar las previsiones de la AIE.
Durante los meses más críticos del conflicto entre Estados Unidos e Irán, las interrupciones en el suministro y las dificultades para transportar petróleo a través del estrecho de Ormuz generaron fuertes tensiones sobre el mercado.
Sin embargo, los flujos de exportación comenzaron a recuperarse con mayor velocidad de la esperada, pese a que continúan los incidentes contra buques y las amenazas sobre la infraestructura energética.
Según la AIE, la producción mundial aumentó 2,3 millones de barriles diarios durante octubre y llegó a 105,4 millones. Desde agosto, el incremento acumulado alcanzó los 5,3 millones de barriles diarios.
La recuperación de los productores del Golfo permitió modificar el balance previsto para el cierre del año. En octubre, además, los inventarios mundiales observados aumentaron en 52 millones de barriles, la primera suba desde junio.
El organismo advierte, sin embargo, que la normalización todavía es frágil. Los ataques contra embarcaciones y la inseguridad marítima continúan representando un riesgo para la recuperación de los suministros.
Ormuz sigue siendo una pieza clave
El estrecho de Ormuz conserva un papel estratégico para el comercio energético internacional. Cualquier interrupción importante en esa vía marítima puede modificar rápidamente las expectativas de producción, transporte y precios.
La recuperación de las exportaciones del Golfo no significa que hayan desaparecido los riesgos. Los incidentes denunciados por Irán contra buques petroleros durante los últimos días volvieron a mostrar la vulnerabilidad de las rutas marítimas.
La AIE sostiene que el mercado está empezando a reequilibrarse, pero advierte que la continuidad de esa recuperación depende de que los embarques puedan mantenerse sin nuevas interrupciones de magnitud.
En otras palabras, el superávit proyectado no elimina la posibilidad de episodios de volatilidad. La geopolítica seguirá teniendo capacidad para alterar las cotizaciones.
2027: la producción crecería mucho más que el consumo
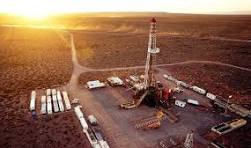
La proyección de la AIE para el próximo año es uno de los datos más importantes de su último informe.
El organismo estima que la oferta mundial aumentará 6,6 millones de barriles diarios durante 2027, hasta alcanzar los 108,1 millones.
En paralelo, calcula que la demanda se recuperará en aproximadamente 2 millones de barriles diarios, después de una contracción estimada de 2,7 millones durante 2026.
La diferencia entre ambas velocidades explica el superávit proyectado de 3,8 millones de barriles diarios.
El crecimiento de la oferta no dependerá exclusivamente de los países de la OPEP+. También tendrá un aporte importante de productores que se encuentran fuera de ese bloque.
Estados Unidos, Canadá, Brasil, Argentina y Guyana aparecen entre los países que están ampliando su capacidad productiva y ganando participación en el mercado internacional.
La AIE estima que este grupo de productores aportará un incremento adicional de alrededor de 1,1 millones de barriles diarios en 2027.
Para la industria petrolera, el desafío será encontrar compradores para los nuevos volúmenes en un contexto donde el crecimiento del consumo no acompañaría al mismo ritmo.
China pierde impulso y agrega presión sobre los precios
La evolución de la demanda china es otro factor que explica el cambio de perspectivas.
China es uno de los principales consumidores de petróleo del mundo y su actividad industrial y de refinación tiene una influencia directa sobre el equilibrio internacional.
Los datos correspondientes a octubre mostraron una caída del procesamiento de crudo en sus refinerías del 2% respecto de septiembre y del 8,1% en comparación con el mismo mes de 2025.
La menor actividad de refinación, sumada a la producción doméstica y a las importaciones, habría contribuido a una acumulación de inventarios de aproximadamente 492.000 barriles diarios durante ese mes, según estimaciones de Reuters.
La desaceleración del consumo y el aumento de los inventarios refuerzan la preocupación por un mercado con mayor disponibilidad de petróleo.
A esto se suma que los precios elevados durante buena parte de 2026 incentivaron medidas de eficiencia energética, electrificación y una moderación del consumo de combustibles.
La recuperación prevista para 2027 existe, pero la AIE considera que buena parte del crecimiento estará vinculada a materias primas utilizadas por la industria petroquímica, mientras que los combustibles para el transporte tendrían una expansión más moderada.
El precio del petróleo ya comenzó a sentir el cambio
Las nuevas previsiones de oferta y demanda tuvieron impacto sobre las cotizaciones internacionales.
Durante la rueda del lunes 16 de noviembre, el Brent y el WTI registraron fuertes retrocesos. Al cierre de esa jornada, el Brent terminó en US$ 92,44 por barril, con una caída del 3,6%, mientras que el WTI finalizó en US$ 85,72, un descenso del 3,2%.
La baja refleja que los operadores comenzaron a incorporar en sus expectativas un mercado con mayor disponibilidad de crudo.
Goldman Sachs proyecta un Brent promedio de US$ 88 por barril durante 2027 y estima que podría descender hasta los US$ 78 hacia el cierre del año.
Estas previsiones no representan precios garantizados. La evolución de las cotizaciones dependerá de la recuperación efectiva de la producción, el comportamiento de la demanda, los inventarios y los acontecimientos geopolíticos.
Además, el mercado de combustibles refinados presenta una situación diferente. La AIE advirtió que el abastecimiento de productos como el diésel continúa bajo presión, por lo que una mayor oferta de petróleo crudo no implica necesariamente una caída equivalente en todos los combustibles.
Argentina gana protagonismo en el nuevo mapa petrolero
En este escenario internacional, Argentina comienza a ocupar un lugar diferente.
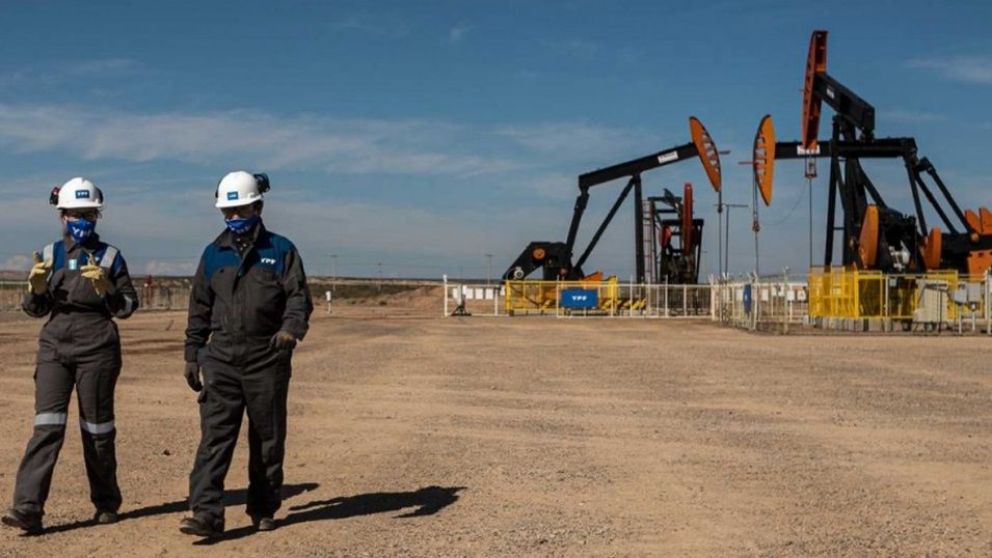
La AIE incluyó al país entre los productores que contribuirán al crecimiento de la oferta mundial. El principal motor de esa expansión es Vaca Muerta, que viene aumentando su producción y ampliando su capacidad exportadora.
El cambio ya tiene consecuencias concretas en el comercio exterior argentino.
Entre enero y septiembre de 2026, las exportaciones de petróleo crudo alcanzaron los US$ 7.753 millones, con un crecimiento interanual del 58,6%, de acuerdo con los datos del INDEC analizados por la Bolsa de Comercio de Rosario.
Ese resultado permitió que el petróleo se ubicara por encima de la harina de soja, cuyas ventas externas sumaron US$ 6.971 millones durante el mismo período.
La energía también consolidó un saldo comercial favorable. Las exportaciones de combustibles y energía alcanzaron US$ 12.452 millones, frente a importaciones de combustibles y lubricantes por US$ 3.025 millones. El resultado fue un superávit energético de US$ 9.427 millones.
La dimensión de estas cifras muestra que el desarrollo hidrocarburífero dejó de ser solamente una apuesta productiva para convertirse en uno de los principales generadores de divisas del país.
Sin embargo, el nuevo escenario internacional obliga a mirar más allá del crecimiento de los volúmenes.
Vaca Muerta ante la prueba de la competitividad
La posibilidad de un superávit mundial plantea una pregunta central para la industria argentina: ¿puede Vaca Muerta mantener su crecimiento y atraer inversiones con un petróleo más barato?
La respuesta dependerá, en buena medida, de los costos de producción, la productividad de los pozos, la eficiencia operativa y la infraestructura disponible para transportar y exportar los hidrocarburos.
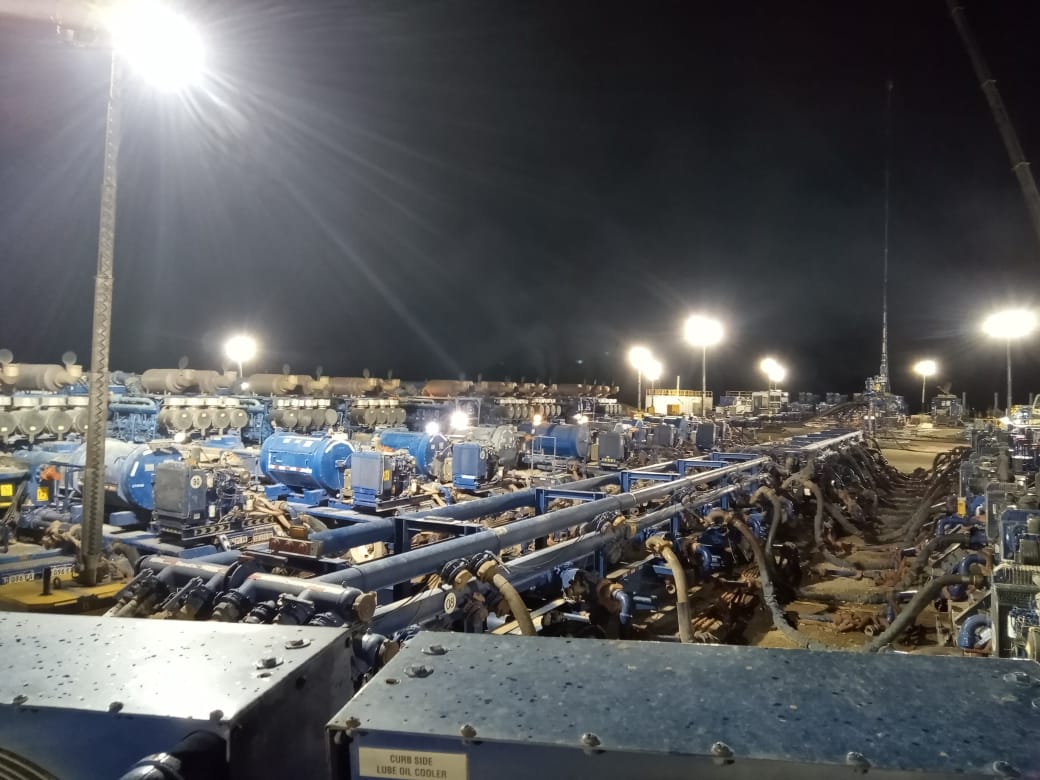
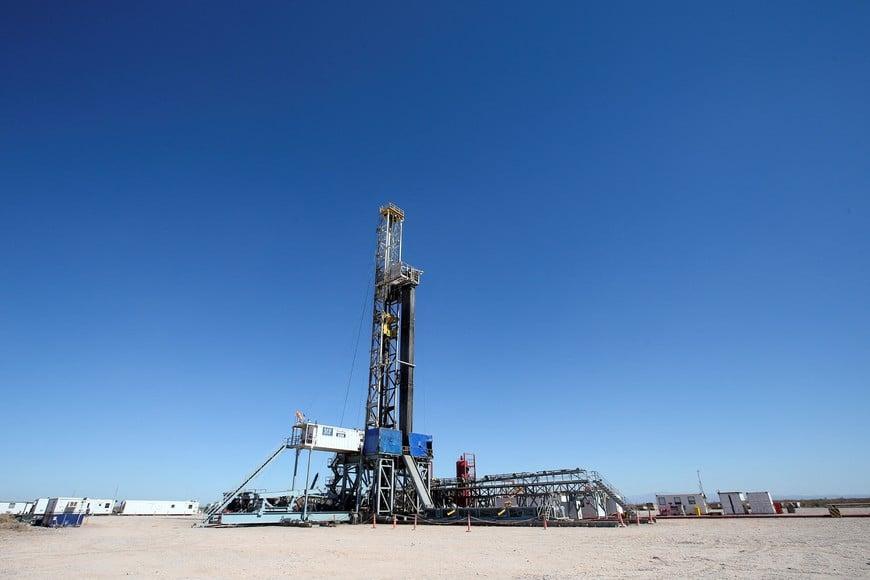
Los proyectos no convencionales requieren inversiones permanentes en perforación, fractura, instalaciones de superficie, tratamiento de fluidos, logística y evacuación de la producción.
Si el precio internacional retrocede, las áreas con mejores niveles de productividad y menores costos tendrán mayores posibilidades de sostener sus planes de desarrollo.
En ese contexto, la eficiencia dejará de ser solamente una herramienta para mejorar los márgenes: será una condición fundamental para competir.
También será determinante la infraestructura. Los nuevos oleoductos y sistemas de transporte permitirán reducir restricciones, ampliar la capacidad de evacuación y conectar la producción neuquina con los mercados externos.
La Argentina tiene recursos, empresas operadoras, proveedores y una formación que demostró capacidad para crecer. El desafío ahora es convertir esa ventaja geológica en una ventaja económica sostenible.
El verdadero desafío: producir más sin perder rentabilidad
El cambio de tendencia anticipado por la AIE obliga a revisar algunas de las expectativas que dominaron el mercado durante los últimos meses.
Un mundo con más petróleo disponible puede significar menores precios, mayor competencia entre exportadores y una selección más exigente de los proyectos de inversión.
Para Vaca Muerta, esto no representa necesariamente una amenaza, pero sí una nueva prueba. La expansión de la producción deberá estar acompañada por mejoras de productividad, reducción de costos y continuidad de las inversiones.
También será importante que el crecimiento alcance a toda la cadena de valor: empresas de servicios, pymes regionales, trabajadores, transporte, infraestructura y proveedores especializados.
La discusión ya no puede limitarse a cuántos barriles puede producir Neuquén. También debe incluir cuánto cuesta producirlos, cuánto valor queda en la región y qué capacidad tiene la Argentina para sostener sus exportaciones cuando el mercado internacional deja de pagar precios extraordinarios.
Vaca Muerta está llamada a competir en un mercado más exigente. La riqueza bajo tierra es una ventaja, pero la eficiencia, la infraestructura y el trabajo serán los factores que determinen hasta dónde puede llegar.
VACA MUERTA ONLINE | Energía, industria, trabajo y desarrollo.
vacamuertaonline.com.ar
Fuente: vmo