42 equipos de perforación, 15 sets de fractura y una nueva expansión hacia Rincón de los Sauces
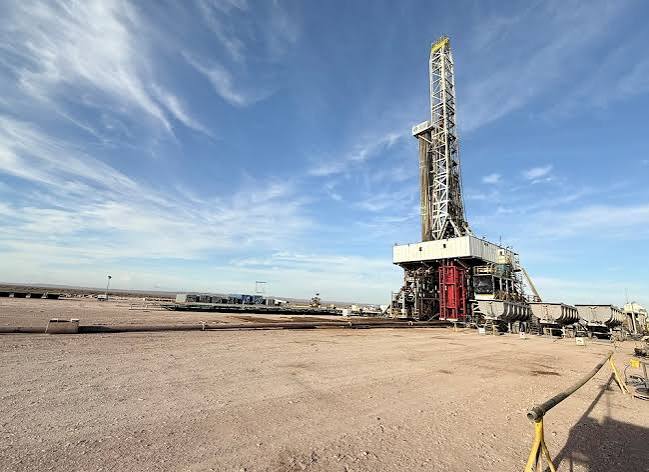
La cuenca neuquina concentra 42 de los 55 equipos de perforación activos del país y podría cerrar 2026 con hasta 46 torres.
ENERGÍA | VACAMUERTAONLINE.COM.AR
En septiembre se completaron 2.395 etapas de fractura. YPF lidera la actividad, mientras Pampa Energía, Pluspetrol y Tecpetrol ganan protagonismo en distintos bloques. Los nuevos desarrollos del norte neuquino anticipan otra etapa de demanda de equipos, servicios y trabajadores.
Vaca Muerta atraviesa octubre con una actividad intensa en sus dos grandes frentes operativos: la perforación de nuevos pozos y la fractura hidráulica necesaria para ponerlos en producción.
El último relevamiento sectorial difundido en octubre contabilizó 42 equipos de perforación activos en el shale neuquino, sobre un total de 55 en la Argentina. La proyección es que Vaca Muerta pueda terminar el año con entre 45 y 46 unidades, siempre que se concreten las incorporaciones previstas y se mantengan los planes de las operadoras.
A esa actividad se suma una flota de 15 sets de fractura identificados en los relevamientos sectoriales. Durante septiembre, las operadoras completaron 2.395 etapas de fractura, un 5,88% más que en agosto, según los datos publicados sobre la actividad del shale.
La combinación de ambos indicadores permite entender el momento que atraviesa la formación: la perforación prepara nuevos pozos, mientras la fractura determina el ritmo al que una parte de esos pozos puede avanzar hacia la producción.
1. Perforación: YPF encabeza la actividad
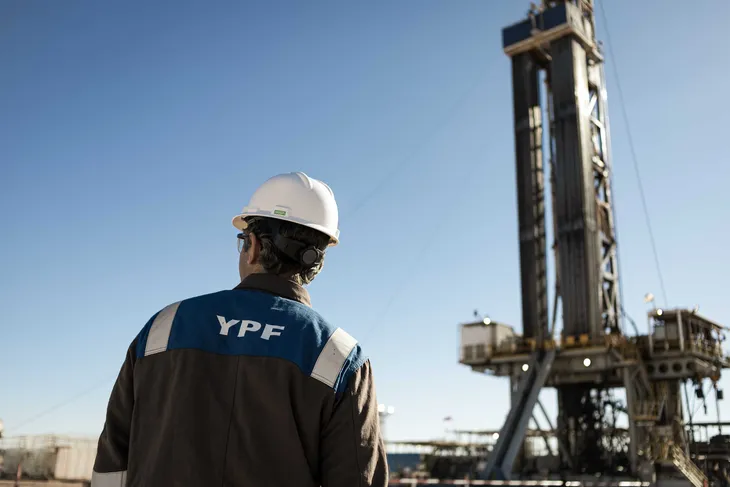
El mapa de perforación está liderado por YPF, que concentra la mayor cantidad de equipos dentro del relevamiento difundido a comienzos de octubre.
La distribución publicada atribuye 19 equipos a YPF, cinco a Vista Energy, cuatro a Tecpetrol, cuatro a Pluspetrol, tres a Pan American Energy, dos a Phoenix Global Resources y dos a Pampa Energía. También aparecen unidades asociadas a otras operadoras. La suma de los datos publicados no coincide exactamente con el total general, por lo que estas cifras deben considerarse una referencia sectorial y no un padrón exhaustivo de equipos confirmado al día de hoy.
La expansión de la flota también depende de los contratistas que aportan los equipos. En ese sentido, YPF acordó con DLS Archer la provisión de unidades de perforación de alta especificación, entre ellas los equipos DLS-175 y DLS-176, mientras que un tercer equipo, el DLS-177, fue previsto para el primer trimestre de 2027.
El desafío para el cierre del año será confirmar qué unidades nuevas ingresan efectivamente a operación y cuáles permanecen en etapa de movilización, preparación o contratación.
.jfif_1791991068.PNG)
El mapa de perforación está liderado por YPF, que concentra la mayor cantidad de equipos en la cuenca, seguida por Vista Energy, Tecpetrol y Pluspetrol.
| Operadora | Equipos de Perforación | Participación (%) |
|---|---|---|
| YPF | 19 | 45,2% |
| Vista Energy | 5 | 11,9% |
| Tecpetrol | 4 | 9,5% |
| Pluspetrol | 4 | 9,5% |
| Pan American Energy (PAE) | 3 | 7,1% |
| Phoenix Global Resources | 2 | 4,8% |
| Pampa Energía | 2 | 4,8% |
| Otras operadoras / Unidades asociadas | 3 | 7,2% |
| TOTAL CUENCA NEUQUINA | 42 | 100% |
Nota: Las cifras corresponden a la distribución sectorial de referencia.
2. Fractura: 15 sets disponibles y 2.395 etapas en septiembre
La actividad de fractura permite observar qué áreas están avanzando con mayor intensidad en la terminación de pozos.
Durante septiembre se realizaron 2.395 etapas en Vaca Muerta, distribuidas entre 13 concesiones. YPF concentró la mayor parte de la actividad, seguida por Pampa Energía, Pluspetrol y Tecpetrol.
| Operadora | Etapas de fractura en septiembre |
|---|---|
| YPF | 1.200 |
| Pampa Energía | 406 |
| Pluspetrol | 216 |
| Tecpetrol | 201 |
| Phoenix Global Resources | 112 |
| Vista Energy | 112 |
| Shell | 77 |
| Pan American Energy | 69 |
Fuente: relevamiento sectorial de septiembre de 2026. Las cantidades corresponden a etapas ejecutadas durante el mes, no a cantidad de equipos.
Clave de lectura: ¿Cuántos sets están trabajando realmente?
Los relevamientos contabilizan 15 sets de fractura en Vaca Muerta, pero no todos bombean de manera simultánea. En julio, por ejemplo, solo 8 de los 15 sets tuvieron actividad efectiva (una utilización del 50% del tiempo disponible). Por eso, hay que separar la capacidad instalada de la utilización real.
.jfif_1791991038.PNG)
YPF explica aproximadamente la mitad de las etapas contabilizadas. Su escala operativa está vinculada al desarrollo de bloques como Loma Campana, La Amarga Chica y Bandurria Sur.
Pampa Energía registró 406 etapas, con actividad en Rincón de Aranda, mientras que Pluspetrol sumó 216 en el contexto de sus operaciones en el norte de Vaca Muerta. Tecpetrol, por su parte, alcanzó 201 etapas, con trabajos asociados a sus desarrollos no convencionales.
Estos datos muestran que la fractura no está concentrada en una sola operadora ni en un único sector de la cuenca. Sin embargo, las etapas mensuales no deben confundirse con la cantidad de sets: un equipo puede realizar muchas etapas durante un mes y otro permanecer detenido o trasladándose entre locaciones.
¿Cuántos sets están trabajando realmente?
Los relevamientos sectoriales contabilizan 15 sets de fractura en Vaca Muerta, aunque la cantidad que bombea de manera efectiva puede variar según el mes, la disponibilidad de contratos, los movimientos entre áreas y los tiempos de mantenimiento.
En julio, por ejemplo, un reporte indicó que solo ocho de los 15 sets tuvieron actividad durante el período y que la utilización cayó al 50% del tiempo disponible. Ese dato corresponde a julio y no debe trasladarse automáticamente a octubre, pero evidencia la diferencia entre tener una flota disponible y mantenerla operativa de forma continua.
Por eso, al 14 de octubre, el dato respaldado es una flota sectorial de 15 sets y una actividad mensual de 2.395 etapas en septiembre. No hay que presentar los 15 como si todos estuvieran bombeando simultáneamente hoy sin una confirmación operativa más reciente.
.jfif_1791991134.PNG)
3. Quiénes aportan los equipos de fractura
Detrás de las operadoras hay un grupo de compañías de servicios especializadas en estimulación hidráulica. Entre los principales proveedores presentes en la cuenca figuran Halliburton, SLB, Tenaris, SPI y CWS, con equipos asignados a distintas operadoras y áreas.
Halliburton tiene un papel central en las operaciones de YPF y también presta servicios para otras compañías. En septiembre llegó al país el primer set de fractura eléctrica Zeus destinado a Vaca Muerta, en el marco del acuerdo entre Halliburton e YPF. La llegada del equipo marcó un paso hacia la electrificación de las operaciones, aunque el arribo al país no equivale por sí solo a confirmar que ya estuviera ejecutando etapas comerciales de manera regular.
SLB participa en operaciones de fractura para YPF, Vista y otros clientes, mientras que Tenaris amplió su capacidad con la puesta en marcha de un tercer set en Los Toldos II Este, área operada por Tecpetrol. El equipo de Tenaris cuenta con 28 bombas y tecnología Dynamic Gas Blending, que permite utilizar gas natural comprimido para reducir el consumo de diésel.
Por su parte, SPI opera un set de fractura vinculado a Pluspetrol en La Calera, mientras que otros proveedores mantienen equipos asignados a diferentes operadoras de la cuenca. La disponibilidad real de cada unidad puede cambiar durante el mes.
4. El norte neuquino y Rincón de los Sauces, en el radar
La próxima etapa de crecimiento también debe analizarse fuera de los corredores más consolidados de Añelo. Los proyectos del norte de Vaca Muerta pueden modificar la distribución de la actividad de perforación y fractura durante los próximos meses y años.
Uno de los desarrollos centrales es Los Toldos II Este, operado por Tecpetrol con participación de Gas y Petróleo del Neuquén. El proyecto contempla una inversión de gran escala, una nueva infraestructura de procesamiento y evacuación y un aumento progresivo de la producción. Tenaris confirmó que su tercer set de fractura comenzó a trabajar en esa área bajo un contrato de 18 meses.
También merece seguimiento la actividad de Chevron en El Trapial y los proyectos que buscan ampliar la producción no convencional en el corredor norte.
Para Rincón de los Sauces, el punto central será confirmar qué equipos se movilizan, qué contratos entran en vigencia y cuándo empiezan las operaciones. Los anuncios de inversión permiten anticipar demanda futura, pero no habilitan a sumar automáticamente nuevas torres o sets al parque que está trabajando hoy.
La evolución de estas áreas podría aumentar la necesidad de servicios de transporte, mantenimiento, fluidos de perforación, control de sólidos, tratamiento de recortes, alojamiento y logística. Para los proveedores regionales, el desafío será prepararse con capacidad operativa y personal disponible antes de que se consolide el incremento de actividad.
.jfif_1791991247.PNG)
5. ¿Cuántos equipos puede tener Vaca Muerta a fin de año?
El escenario publicado para perforación ubica el cierre de 2026 entre 45 y 46 equipos, frente a los 42 contabilizados en el último relevamiento. Es una proyección, no una cantidad confirmada de equipos que ya tengan fecha de ingreso.
En fractura, la referencia sectorial disponible es de 15 sets, pero no existe una confirmación pública suficiente para asegurar cuántos estarán bombeando simultáneamente al 31 de diciembre. La actividad mensual de septiembre fue elevada, aunque la utilización depende de la demanda de las operadoras, la disponibilidad de equipos y la coordinación con las campañas de perforación.
Para estimar con mayor precisión el cierre del año será necesario seguir tres variables:
- Las fechas efectivas de ingreso de nuevas torres y sets.
- Los contratos y programas de perforación y terminación anunciados por cada operadora.
- La cantidad de etapas ejecutadas mensualmente y el nivel de utilización de la flota.
6. Más equipos no significan automáticamente más producción inmediata
El crecimiento del parque de perforación y fractura genera oportunidades para trabajadores y proveedores, pero no se traduce de manera automática en más producción desde el primer día.
Un pozo debe atravesar distintas etapas: perforación, entubado, preparación, fractura, puesta en marcha y conexión a la infraestructura de producción. La capacidad de procesamiento y evacuación también puede condicionar el ritmo de crecimiento.
Cada nueva torre puede movilizar equipos de trabajo y servicios especializados; cada set de fractura requiere personal, bombeo, logística de arena, agua, productos químicos y mantenimiento. La cantidad de puestos de trabajo generados depende de la dotación de cada contratista, el sistema de turnos y el grado de actividad efectiva.
Por eso, el indicador que más importa para medir la evolución de la cuenca no es únicamente la cantidad de equipos instalados, sino la coordinación entre perforación, fractura, infraestructura y producción.
La radiografía de Vaca Muerta al 14 de octubre
La fotografía disponible combina tres datos concretos: 42 equipos de perforación activos en el shale neuquino según el relevamiento difundido en octubre, 15 sets de fractura identificados en la flota sectorial y 2.395 etapas ejecutadas durante septiembre.
La proyección de sumar perforadores hacia diciembre y la expansión de proyectos en el norte neuquino serán dos de los principales temas para seguir en las próximas semanas. La clave estará en distinguir los anuncios de inversión de las incorporaciones que realmente comiencen a trabajar.
Vaca Muerta no se mide solo por la cantidad de torres: se mide por su capacidad de perforar, fracturar y poner nuevos pozos en producción. El crecimiento hacia el norte neuquino puede abrir nuevas oportunidades para empresas y trabajadores, siempre que la expansión de los proyectos se traduzca en actividad efectiva y contratos sostenidos.
Diego Chauqui
Editor y Trabajador Petrolero
Vacamuertaonline.com.ar — Energía, economía y desarrollo regional
Fuente: VMO