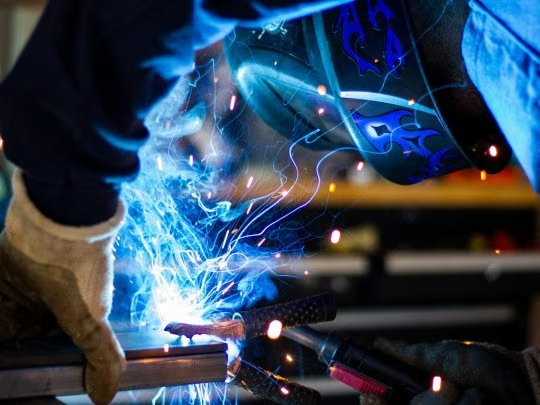
La metalurgia argentina, al 40% de su capacidad
La industria espera que Vaca Muerta reactive las fábricas.
La producción cayó 3,3% interanual en septiembre y acumula un retroceso del 5,3% en los primeros nueve meses de 2026. Con seis de cada diez unidades de capacidad productiva ociosas, ADIMRA advierte sobre la necesidad de integrar a los proveedores nacionales a las inversiones en energía y minería.
La industria metalúrgica argentina atraviesa un escenario de fuerte deterioro. En septiembre, la producción cayó un 3,3% interanual y la utilización de la capacidad instalada descendió al 40,2%, el registro más bajo para ese mes desde 2016, cuando comenzó la serie estadística disponible.
El diagnóstico surge del último informe de la Asociación de Industriales Metalúrgicos de la República Argentina (ADIMRA), que también contabilizó una contracción acumulada del 5,3% entre enero y septiembre de 2026.
Detrás de los números aparece un problema que excede a las propias fábricas: la debilidad de la demanda interna, la postergación de inversiones y la menor contratación de equipos mantienen a buena parte del entramado industrial trabajando muy por debajo de sus posibilidades.
En términos concretos, una utilización de la capacidad instalada del 40,2% significa que casi seis de cada diez unidades de capacidad productiva permanecen ociosas. Se trata de máquinas, instalaciones y recursos industriales que no están siendo aprovechados plenamente en un momento en el que la Argentina busca ampliar sus exportaciones energéticas y desarrollar nuevos proyectos mineros.
Un repunte mensual que todavía no alcanza
La producción metalúrgica registró una mejora del 2,5% respecto de agosto. Sin embargo, el avance no fue suficiente para revertir el retroceso previo ni para confirmar un cambio de tendencia.
La diferencia entre una mejora mensual y una recuperación sostenida resulta fundamental: la primera puede responder a movimientos puntuales de la actividad, mientras que la segunda requiere una demanda más firme, nuevas órdenes de compra y decisiones de inversión capaces de sostener la producción.
Por ahora, los indicadores de ADIMRA muestran que la industria continúa lejos de recuperar su dinamismo.
Fundición y bienes de capital, entre los segmentos más golpeados
La caída alcanzó a la mayoría de las actividades metalúrgicas, aunque con diferencias importantes entre los distintos rubros.
La fundición encabezó los retrocesos, con una baja interanual del 8,8%, seguida por carrocerías y remolques, que cayeron un 7,6%.
También se registraron contracciones en bienes de capital (-4,4%), equipamiento médico (-3,3%), maquinaria agrícola (-2,5%), equipos y aparatos eléctricos (-2,3%) y otros productos de metal (-1,3%).
El segmento de autopartes fue la excepción, con un crecimiento interanual del 1,9%, aunque su desempeño no alcanzó para compensar las pérdidas del conjunto del sector.
La situación también se reflejó en las principales provincias industriales. Entre Ríos registró una caída del 5,5%; Córdoba, del 4,6%; Buenos Aires, del 3,7%; Santa Fe, del 2,3%; y Mendoza, del 1,1%.
El retroceso extendido territorialmente refleja la dimensión del desafío que enfrenta una industria integrada por empresas de distintos tamaños, especialidades y niveles de exposición a la demanda interna.
Vaca Muerta: una oportunidad para la industria nacional
El deterioro metalúrgico coincide con una etapa en la que la Argentina proyecta grandes inversiones en petróleo, gas, infraestructura energética y minería.
En ese contexto, Vaca Muerta aparece como uno de los principales mercados potenciales para los fabricantes nacionales de equipos, estructuras metálicas, componentes, instalaciones industriales y otros bienes destinados a la actividad hidrocarburífera.
El desarrollo de nuevos proyectos demanda infraestructura para transportar petróleo y gas, instalaciones de procesamiento, equipos para plantas industriales, sistemas de almacenamiento y obras vinculadas con la expansión de la producción.
Sin embargo, el crecimiento energético no garantiza por sí solo una recuperación de la industria metalúrgica. Para que ese impulso se traslade a las fábricas argentinas, es necesario que los proveedores locales puedan competir por contratos, cumplir con los requisitos técnicos y financieros de las operadoras y acceder a condiciones comerciales que hagan viables sus inversiones.
La discusión, por lo tanto, no pasa únicamente por cuánto capital llegará al país, sino también por cuánto de ese desembolso se convertirá en producción nacional, empleo industrial y desarrollo tecnológico.
ADIMRA reclama integrar las capacidades productivas existentes
El presidente de ADIMRA, Elio Del Re, advirtió que la actividad continúa condicionada por la debilidad de la demanda, la postergación de inversiones y la menor contratación de equipos.
El dirigente también planteó la necesidad de aprovechar las capacidades productivas acumuladas durante décadas para acompañar el desarrollo de los grandes proyectos de energía y minería.
Según su planteo, la Argentina dispone de empresas, tecnología y recursos humanos preparados para participar de esas cadenas de valor. El desafío consiste en transformar esas capacidades en oportunidades concretas de producción y empleo.
El reclamo pone sobre la mesa una cuestión estratégica: si los nuevos proyectos se abastecen principalmente mediante importaciones, parte de la inversión puede generar un impacto industrial local menor al que tendría con una participación más amplia de proveedores argentinos.
Esto no significa que todos los bienes puedan fabricarse competitivamente en el país ni que las importaciones sean prescindibles. Significa que existe una oportunidad para identificar qué equipos, componentes y servicios pueden producir las empresas nacionales con estándares adecuados de calidad, costos y plazos.
El empleo también siente el impacto
El informe de ADIMRA registró una caída interanual del 1,9% en el empleo metalúrgico durante septiembre. En la comparación con agosto, el indicador permaneció sin cambios.
Las expectativas empresariales tampoco muestran una recuperación inmediata: el 45,2% de las compañías consultadas no espera aumentar su producción durante el próximo trimestre.
La combinación de capacidad ociosa, menor actividad y cautela frente a nuevas inversiones constituye una señal de alerta para el empleo industrial. Si la demanda no se recupera, las empresas tendrán mayores dificultades para utilizar sus instalaciones, ampliar turnos e incorporar personal.
Para las economías regionales, el impacto puede extenderse más allá de las fábricas, alcanzando a talleres, transportistas, proveedores de insumos y prestadores de servicios que dependen de la actividad industrial.
La discusión de fondo: exportar energía y desarrollar industria
La expansión de Vaca Muerta representa una oportunidad para incrementar las exportaciones, generar divisas y fortalecer la posición energética argentina. Pero también abre una discusión sobre la capacidad del país para desarrollar una cadena industrial que acompañe ese crecimiento.
Con una utilización de la capacidad instalada del 40,2%, la metalurgia plantea un interrogante que merece atención: ¿cómo aprovechar las inversiones estratégicas para poner en marcha las fábricas que hoy trabajan por debajo de su potencial?
La respuesta requiere una articulación entre el Estado, las operadoras, las empresas industriales y los proveedores de servicios. También demanda previsibilidad, financiamiento, competitividad y mecanismos transparentes que permitan a las compañías nacionales participar de los proyectos sin comprometer la eficiencia de las inversiones.
La transición entre una economía que exporta recursos naturales y otra que, además, desarrolla proveedores industriales competitivos no se produce automáticamente. Requiere decisiones empresariales, reglas claras y una estrategia de integración productiva.
La metalurgia argentina tiene capacidad instalada y experiencia acumulada. Vaca Muerta necesita infraestructura, equipos y servicios para continuar creciendo. El desafío es convertir esa coincidencia en contratos, producción y empleo.
Porque el verdadero impacto de la expansión energética no se medirá solamente por los barriles de petróleo o los millones de metros cúbicos de gas que pueda producir el país, sino también por la capacidad de generar nuevas oportunidades para las empresas y los trabajadores argentinos.
VACAMUERTAONLINE.COM.AR | Energía, industria y desarrollo productivo
Fuente: VMO