Vivir para pagar
La deuda se mete en el bolsillo de la clase media y los hogares ya no encuentran margen para ahorrar.
Un relevamiento de Brain Network realizado en septiembre sobre 450 personas de sectores medios y bajos muestra un escenario de fuerte presión financiera: el 45% llega a fin de mes con lo justo y el 34% no logra cubrir sus gastos. La tarjeta de crédito aparece como una de las principales herramientas para tapar el faltante, mientras crece el recurso de tomar deuda para cancelar obligaciones anteriores.
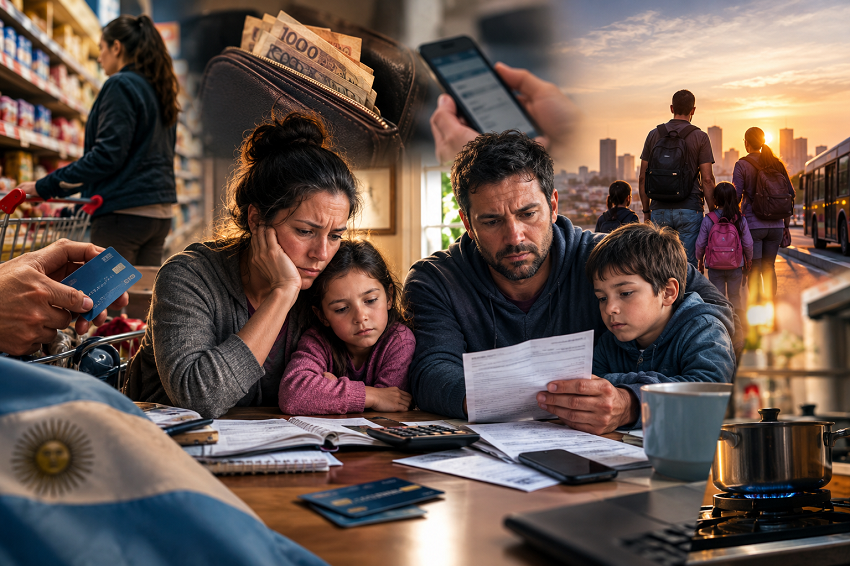
Llegar a fin de mes se convirtió en una cuenta que muchas familias argentinas ya no pueden cerrar sin recurrir a alguna estrategia de emergencia. Recortar consumos, postergar pagos, usar la tarjeta de crédito o pedir un préstamo son alternativas cada vez más presentes cuando el ingreso deja de alcanzar para cubrir los gastos cotidianos.
El problema no se limita a quienes acumulan atrasos. También alcanza a los hogares que todavía cumplen con sus obligaciones, pero lo hacen sin margen para afrontar un imprevisto ni capacidad para guardar una parte de sus ingresos.
Un relevamiento de la consultora Brain Network, realizado en septiembre de 2026 sobre 450 casos de la Ciudad de Buenos Aires y el interior del país, puso números a esa fragilidad. Según el estudio sobre comportamiento de pago y estrés financiero en los sectores C2, C3 y D1, el 45% de los consultados llega a fin de mes con lo justo y el 34% afirma que no logra cubrir todos sus gastos.
El dato más preocupante no es solamente cuánto dinero falta, sino cómo se resuelve esa diferencia: para una parte de los hogares, la respuesta consiste en financiar el presente con ingresos futuros.
Cuando el sueldo no alcanza, la tarjeta se convierte en un salvavidas
La tarjeta de crédito aparece como una de las primeras herramientas para cubrir el faltante mensual. El 79% de los encuestados tiene al menos una y, entre quienes atravesaron dificultades de pago, el 40% recurrió a ella como primera alternativa.
Otras respuestas fueron reducir gastos, con el 31%; pedir dinero a familiares o amigos, con el 23%; postergar pagos, con el 17%; y solicitar un préstamo, con el 16%.
Estas decisiones muestran distintas formas de adaptación ante la pérdida de margen financiero. Algunas permiten atravesar un mes complicado; otras trasladan el problema hacia adelante y pueden aumentar el costo de las obligaciones.
El riesgo aparece cuando el recurso excepcional se transforma en una práctica permanente. Si una familia necesita crédito para comprar alimentos, pagar servicios o cubrir gastos básicos, una parte de sus ingresos futuros ya queda comprometida antes de cobrarlos.
Así, el próximo salario no llega completamente disponible: una porción debe destinarse a cancelar lo que se consumió o se pidió prestado durante el mes anterior.
Deuda nueva para pagar deuda vieja
El informe identifica una señal especialmente delicada entre las personas que tuvieron dificultades de pago durante los últimos tres meses.
En ese grupo, el 21% tomó un crédito nuevo para cancelar otro, mientras que el 19% utilizó la tarjeta para cubrir una deuda diferente y el 18% aceptó alguna refinanciación.
La diferencia entre ordenar las cuentas y postergar el problema está en las condiciones de esa operación. Una cuota menor puede aliviar el presupuesto mensual, pero si implica más intereses o un plazo considerablemente mayor, el costo total puede terminar aumentando.
Por eso, la posibilidad de refinanciar resulta importante para quienes atraviesan dificultades. El relevamiento señala que el 69% aceptaría una cuota más baja a cambio de extender el plazo de pago, proporción que asciende al 72% entre quienes ya registran atrasos.
Sin embargo, el 45% de las personas con mora afirmó que nadie le ofreció una refinanciación.
El resultado deja planteado un problema para las entidades financieras y los proveedores de crédito: cuando la capacidad de pago se deteriora, una solución temprana puede ser menos costosa que dejar que el atraso se acumule y derive en una situación de difícil recuperación.
Tres realidades detrás del endeudamiento
Brain Network divide a los hogares relevados en tres perfiles, según su comportamiento financiero.
- Los “al día”: representan el 22% y mantienen sus compromisos relativamente ordenados.
- Los “malabaristas”: constituyen el 57% y consiguen sostener las cuentas mediante ajustes constantes y decisiones de corto plazo.
- Los “desbordados”: representan el 21% y enfrentan ingresos insuficientes y atrasos recurrentes.
La categoría de los malabaristas permite entender una parte central del problema. No todos los hogares con dificultades dejan de pagar, pero muchos necesitan reorganizar permanentemente sus gastos para evitar caer en mora.
Esa situación puede ocultar una fragilidad que no siempre aparece en las estadísticas tradicionales de incumplimiento. Una persona puede estar al día con sus obligaciones y, al mismo tiempo, no tener capacidad para afrontar una reparación del vehículo, una consulta médica inesperada o un gasto escolar.
En el extremo más complicado, el 43% de los desbordados recibió cinco o más acciones de cobranza durante los últimos meses, según el estudio.
La presión financiera, por lo tanto, no se expresa únicamente en números: también condiciona las decisiones cotidianas, reduce la previsibilidad y limita la posibilidad de planificar.
Bancos y billeteras: ¿a quién se le paga primero?
El relevamiento también muestra diferencias entre los acreedores. Entre quienes tienen deudas bancarias, el 60% reportó dificultades de pago durante los últimos seis meses. Entre quienes deben dinero a billeteras virtuales u otros proveedores, la proporción llegó al 65%.
Sin embargo, cuando los recursos no alcanzan para cubrir todas las obligaciones, el 72% dijo priorizar el pago al banco, frente al 18% que coloca primero a la fintech.
Esta diferencia plantea un desafío para el crédito digital, especialmente entre los trabajadores independientes y quienes tienen ingresos variables. La facilidad para acceder a financiación no garantiza que exista capacidad suficiente para devolverla.
La discusión ya no pasa solamente por ampliar el acceso al crédito, sino por asegurar que las condiciones de financiación sean compatibles con los ingresos reales de las personas.
Ahorrar se convierte en un objetivo cada vez más difícil
La falta de ahorro es una de las consecuencias más importantes de este escenario. Cuando casi todo el ingreso se destina a cubrir gastos corrientes y compromisos anteriores, desaparece el margen para construir una reserva.
Sin ese respaldo, cualquier imprevisto puede obligar a utilizar la tarjeta, pedir dinero prestado o postergar otra obligación. De esta manera, una dificultad puntual puede convertirse en una cadena de compromisos financieros.
El estudio presenta un escenario de fuerte tensión entre los sectores analizados, aunque sus resultados no deben extrapolarse automáticamente a toda la población argentina: se trata de una muestra de 450 casos concentrada en determinados segmentos socioeconómicos y zonas del país.
Aun con esa limitación, los datos describen un problema concreto entre las personas consultadas: sostener los pagos no siempre significa tener una economía familiar saludable.
El problema económico detrás de cada cuota
El endeudamiento familiar no puede analizarse únicamente desde la conducta individual de quienes utilizan una tarjeta o solicitan un préstamo. También obliga a observar la relación entre los ingresos disponibles, el costo de vida y las obligaciones que los hogares deben afrontar cada mes.
Cuando los ingresos no dejan margen, la financiación puede funcionar como una herramienta para atravesar una emergencia. Pero si se convierte en el mecanismo habitual para cubrir gastos corrientes, el hogar queda cada vez más expuesto a los intereses, las refinanciaciones y cualquier nueva caída de su capacidad de pago.
Las expectativas relevadas reflejan esa incertidumbre: el 44% cree que su situación para afrontar pagos mejorará, el 36% espera que se mantenga igual y el 20% anticipa un deterioro.
La pregunta de fondo es cuánto tiempo puede sostenerse una economía doméstica en la que cumplir con las obligaciones depende de conseguir nuevo crédito o trasladar pagos al mes siguiente.
Porque llegar a fin de mes no debería significar simplemente evitar la mora. También debería permitir cubrir las necesidades básicas, afrontar imprevistos y reservar una parte de los ingresos para el futuro.
Cuando la tarjeta deja de ser una herramienta de consumo y se convierte en el puente para llegar al próximo salario, la fragilidad financiera ya forma parte de la vida cotidiana de las familias.
VACAMUERTAONLINE.COM.AR | La energía que mueve a la Argentina.
Fuente: VMO