Una tonelada de arena multiplica por seis su valor antes de llegar al pozo.
La arena silícea de Entre Ríos cuesta entre US$ 20 y US$ 22 por tonelada en origen, pero puede alcanzar los US$ 145 en un yacimiento neuquino. El transporte, los servicios y la carga tributaria explican la brecha. Con una demanda que podría llegar a 12 millones de toneladas anuales hacia 2030, la logística se convierte en una variable central de la competitividad petrolera.
Por Diego Chauqui | VacaMuertaOnline
Vaca Muerta tiene recursos para ampliar durante décadas la producción de petróleo, pero transformar ese potencial geológico en barriles competitivos exige resolver problemas que van mucho más allá de perforar pozos. Uno de ellos está en un insumo indispensable para la fractura hidráulica: la arena.
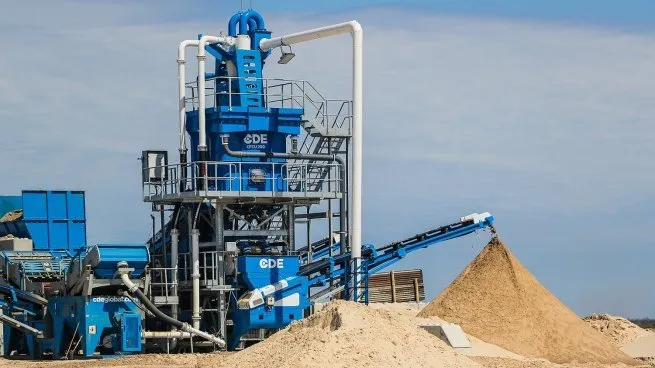
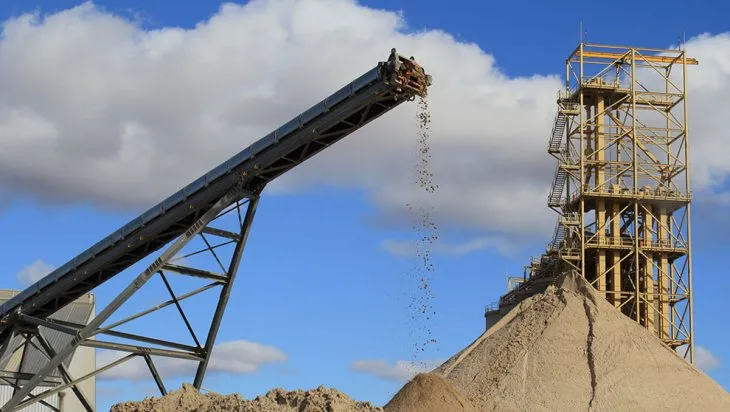
Una tonelada de arena silícea extraída y procesada en Ibicuy, Entre Ríos, puede costar entre US$ 20 y US$ 22 en origen. Cuando llega a un pozo de la Cuenca Neuquina, su costo total puede trepar hasta los US$ 145, según una estimación del consultor especializado en logística petrolera Roberto Lino Blanco.
La diferencia no se explica solamente por la distancia. Entre la cantera y el pozo aparecen el flete de larga distancia, el secado, el almacenamiento, la distribución final y distintos costos fiscales y operativos.
El resultado expone una cuestión estratégica para la industria: el costo de un insumo crítico no depende únicamente de cuánto cuesta producirlo, sino también de cómo está organizada la cadena que lo lleva hasta el lugar donde se utiliza.
Del Paraná al yacimiento: dónde se encarece la arena
La arena utilizada en el fracking cumple una función esencial: mantener abiertas las fracturas generadas en la roca para permitir que los hidrocarburos fluyan hacia el pozo. Por eso, la calidad del material y su disponibilidad en el momento preciso son determinantes para las operaciones.
De acuerdo con el desglose presentado por Blanco, el costo estimado por tonelada se distribuye de la siguiente manera:
US$ 20–22: arena lavada y cargada en origen.
US$ 70: transporte de larga distancia.
US$ 15: secado.
US$ 27: distribución de última milla hasta la locación.
US$ 10: servicio de bombeo en boca de pozo.
Los valores son estimaciones del consultor y pueden variar según el contrato, la operación logística, el volumen transportado y las condiciones de entrega.
La composición permite identificar el principal problema: el precio de la arena en origen representa una fracción minoritaria del costo final, mientras que el transporte y los servicios posteriores concentran la mayor parte.
En otras palabras, el desafío no consiste solamente en conseguir arena a menor precio. También requiere reducir kilómetros recorridos por camión, mejorar los puntos de acopio, coordinar los despachos y desarrollar alternativas de transporte para mover grandes volúmenes de manera más eficiente.
La comparación con Texas y el desafío argentino
El análisis de Blanco ubica en torno a los US$ 60 por tonelada el costo de la arena entregada en una locación de la Cuenca Pérmica de Estados Unidos. Frente a los US$ 145 estimados para Vaca Muerta, la diferencia resulta significativa.
Sin embargo, la comparación debe tomarse como una referencia orientativa y no como una tarifa universal. Los valores cambian según el tipo de arena, la distancia, la modalidad de transporte, los servicios incluidos y el momento del mercado.
En el Permian, la cercanía entre las áreas de extracción y los yacimientos permite desarrollar cadenas de abastecimiento integradas. Además, existen inversiones destinadas a reducir la dependencia del transporte carretero.
Un ejemplo es el Dune Express, un sistema de cinta transportadora de aproximadamente 67 kilómetros desarrollado por Atlas Energy Solutions para trasladar arena hacia las zonas de fractura entre Texas y Nuevo México.
La enseñanza para la Argentina no pasa por copiar automáticamente una infraestructura diseñada para otra cuenca. Pasa por evaluar qué combinación de transporte ferroviario, fluvial, carretero y almacenamiento puede reducir los costos totales en función de las distancias y los volúmenes de Vaca Muerta.
El costo fiscal y el problema de la cadena de proveedores
La logística no es el único componente bajo discusión. El análisis de Blanco también apunta a la superposición de tributos, tasas y costos administrativos que afectan a la cadena de la arena.
Entre los conceptos mencionados aparecen la guía de tránsito de minerales de Entre Ríos, los cánones de extracción, las tasas municipales y el impuesto sobre los Ingresos Brutos. Según el consultor, la sucesión de operaciones comerciales y facturaciones puede generar un efecto acumulativo sobre el costo final.
Este punto requiere una mirada integral. Cada jurisdicción puede establecer sus propios tributos, pero la suma de las cargas sobre una cadena que atraviesa distintas localidades y provincias puede afectar la competitividad del conjunto.
El problema adquiere mayor relevancia cuando los proveedores trabajan con márgenes reducidos y necesitan financiar inversiones en canteras, plantas de lavado, almacenamiento y equipos de transporte.
Si la rentabilidad disponible no alcanza para ampliar la capacidad instalada, el sistema corre el riesgo de entrar en un círculo desfavorable: crece la demanda, la oferta no responde al mismo ritmo, se encarece el abastecimiento y aumenta el costo de los servicios para las operadoras.
Por eso, una discusión sobre competitividad debería distinguir qué parte del precio corresponde a costos reales de operación, cuál responde a tributos y qué inversiones permitirían reducir el costo total de entrega.
La demanda de arena crece junto con la intensidad del fracking
Las estimaciones citadas por Blanco ubican la demanda de arena de Vaca Muerta cerca de los 8 millones de toneladas durante 2026, con una posible expansión hacia los 12 millones de toneladas anuales en 2030.
Son proyecciones sectoriales, no volúmenes garantizados. Su cumplimiento dependerá del ritmo de perforación, la cantidad de etapas de fractura, el diseño de los pozos y la evolución de los programas de desarrollo.
El consumo, de todos modos, permite dimensionar el desafío logístico. Según el análisis, un pozo puede requerir entre 12.500 y 13.000 toneladas de arena, aunque las cantidades varían según su diseño y la cantidad de etapas de fractura.
Cuando varias locaciones operan simultáneamente, el abastecimiento debe sostener un flujo continuo de camiones, acopios y equipos de descarga. Cualquier interrupción puede alterar la programación de los trabajos.
La capacidad de procesamiento es otro punto sensible. Blanco estima que las plantas de lavado activas en las cabeceras areneras reúnen una capacidad de entre 6,5 y 7 millones de toneladas anuales. Si la demanda supera la oferta disponible, la diferencia deberá cubrirse con ampliaciones de capacidad, mayor eficiencia o nuevas alternativas de abastecimiento.
El riesgo no se limita al precio de una tonelada. Una cadena logística insuficiente puede transformarse en un cuello de botella para operaciones que necesitan coordinar equipos, personal y servicios durante las 24 horas.
YPF y Entre Ríos abren una agenda para revisar la logística
La búsqueda de alternativas ya forma parte de la agenda institucional. El 28 de septiembre de 2026, YPF y el Gobierno de Entre Ríos firmaron un acuerdo de cooperación para impulsar la producción de arenas silíceas y analizar mejoras de infraestructura vial, ferroviaria y fluvial destinadas a reducir costos logísticos. El convenio también contempla una agenda de desarrollo de proveedores e inversiones.
El acuerdo abre una oportunidad, aunque todavía es necesario traducir esa cooperación en proyectos concretos, inversiones definidas, plazos y resultados medibles. La firma de un convenio no significa que las obras estén ejecutadas ni que los costos ya hayan disminuido.
Entre las alternativas que se analizan para el abastecimiento aparece el transporte fluvial. La posibilidad de mover grandes volúmenes por barcaza podría reducir la cantidad de camiones necesarios para cubrir parte del recorrido, siempre que exista infraestructura adecuada en los puntos de carga y descarga y que el traslado pueda integrarse eficientemente con el tramo terrestre final.
La evaluación debe considerar el costo de toda la operación: movimiento hasta el puerto, carga, navegación, descarga, almacenamiento y entrega al yacimiento. El transporte más barato por kilómetro no siempre representa el menor costo cuando se suma toda la cadena.
El potencial de Vaca Muerta exige proveedores capaces de acompañarlo
En agosto de 2026, el Gobierno nacional difundió una actualización del estudio elaborado por el Instituto Argentino del Petróleo y del Gas, que estimó en 30.170 millones de barriles los recursos petroleros técnicamente recuperables de Vaca Muerta, un 89% más que la referencia de 2013. Esa cifra representa potencial técnico estimado, no reservas probadas ni producción asegurada.
Para convertir ese potencial en producción sostenida, la industria necesita pozos, equipos, ductos, plantas, rutas, energía y proveedores con capacidad para responder a una escala creciente.
La arena forma parte de esa estructura. Aunque su precio en cantera pueda parecer reducido frente al valor de los hidrocarburos producidos, su consumo masivo hace que cualquier diferencia por tonelada tenga consecuencias sobre los presupuestos de completación.
Por eso, el debate no debería reducirse a reclamar una baja de precios ni a atribuir toda la diferencia a los impuestos. La solución exige revisar simultáneamente la infraestructura, la capacidad de procesamiento, la competencia entre proveedores, la coordinación fiscal y las modalidades de transporte.
La competitividad se define antes de que el petróleo llegue al mercado
Vaca Muerta compite por inversiones en un mercado internacional donde los costos de perforación y completación influyen directamente en la rentabilidad de los proyectos. La productividad de los pozos es decisiva, pero también lo es el precio de los insumos que permiten ponerlos en producción.
Si una tonelada de arena cuesta US$ 22 en origen y puede alcanzar US$ 145 en destino, la diferencia obliga a revisar cómo se organiza el abastecimiento. No significa que todo el sobrecosto pueda eliminarse, porque transportar, procesar, almacenar y entregar el material tiene un costo real. Sí significa que existe una discusión pendiente sobre eficiencia logística y coordinación entre las jurisdicciones involucradas.
El desafío para las operadoras, los gobiernos y las empresas de servicios será encontrar un esquema que permita ampliar la oferta, sostener inversiones y reducir costos evitables sin comprometer la calidad del insumo ni la seguridad de las operaciones.
Vaca Muerta no solo necesita más arena: necesita una cadena logística preparada para acompañar su crecimiento. Porque la competitividad de un barril comienza mucho antes de que el petróleo salga del pozo.
VacaMuertaOnline — Periodismo energético desde el corazón de la industria.