Petróleo, guerras y negocios
Las cinco grandes petroleras ganaron US$ 56.300 millones en un trimestre.
ExxonMobil, Chevron, Shell, BP y TotalEnergies registraron ganancias netas ajustadas combinadas por US$ 56.300 millones durante el tercer trimestre. La inestabilidad geopolítica, las alteraciones en el suministro y el aumento de los márgenes de refinación impulsaron resultados extraordinarios. Mientras el mundo enfrenta tensiones energéticas, las grandes compañías vuelven a mostrar el peso estratégico del petróleo y los combustibles.
Las guerras no solamente modifican el mapa político y militar. También alteran los precios de la energía, cambian los flujos comerciales y redistribuyen los ingresos dentro de una de las industrias más importantes de la economía mundial.
Durante el tercer trimestre, cinco de las principales compañías petroleras del planeta —ExxonMobil, Chevron, Shell, BP y TotalEnergies— alcanzaron ganancias netas ajustadas combinadas de US$ 56.300 millones, en un escenario marcado por la tensión en Medio Oriente y la continuidad del conflicto entre Rusia y Ucrania.
Los resultados superaron las expectativas del mercado y reflejaron un fenómeno que volvió a poner en evidencia la dimensión geopolítica del negocio energético: cuando se altera el abastecimiento internacional de combustibles, los precios y los márgenes de refinación pueden dispararse.
El dato más significativo estuvo en el negocio de refinación. Las ganancias de las actividades que transforman el petróleo crudo en naftas, gasoil y otros derivados crecieron hasta competir con los resultados de las operaciones de exploración y producción.
En otras palabras, durante este período no solo ganó dinero quien extrajo petróleo. También lo hicieron, y en niveles excepcionales, las compañías que lo procesaron y comercializaron.
La refinación volvió a ser protagonista
Uno de los casos más representativos fue el de ExxonMobil. La compañía registró un comportamiento inusual: por primera vez en al menos seis años, sus resultados provenientes de la refinación superaron a los obtenidos por sus operaciones de exploración y producción.
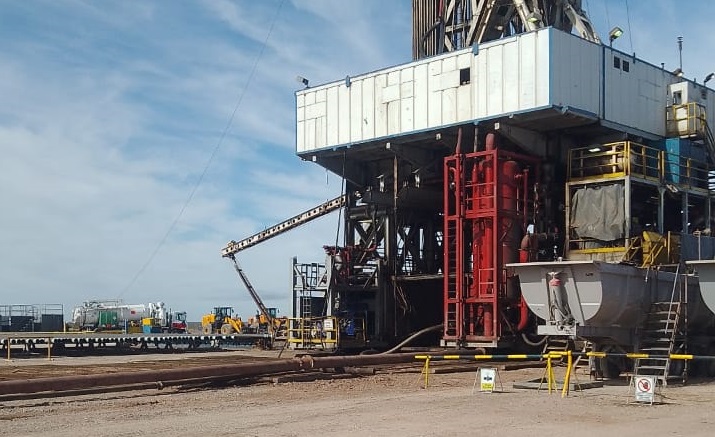
La empresa anunció inversiones para ampliar y modernizar instalaciones, entre ellas su complejo de Baytown, en Texas, con el objetivo de incrementar la disponibilidad de combustibles y materias primas para la industria química.
Su dirección financiera también anticipó que las inversiones podrían permitir un aumento de aproximadamente 100.000 barriles diarios en la producción estadounidense de destilados, aunque sin establecer un plazo concreto para alcanzar ese volumen.
Chevron también registró uno de sus mejores resultados de refinación para un tercer trimestre. La compañía analiza mejoras de eficiencia en sus instalaciones del Golfo de México y oportunidades para ampliar hasta un 7% la capacidad de una de sus refinerías en Misisipi hacia el final de la década.
La estrategia de estas empresas revela una realidad del mercado: en momentos de tensión internacional, disponer de capacidad de procesamiento puede convertirse en una ventaja económica tan importante como contar con reservas y producción propia.
La geopolítica vuelve a poner precio a la energía
Los conflictos internacionales generan incertidumbre sobre la disponibilidad de petróleo y combustibles, afectan las rutas de transporte y obligan a los mercados a incorporar posibles interrupciones del suministro.
Medio Oriente ocupa un lugar central en esa ecuación por su importancia en la producción y exportación mundial de hidrocarburos. Cualquier escalada militar que amenace instalaciones energéticas o rutas marítimas estratégicas puede generar movimientos inmediatos en las cotizaciones.
La guerra entre Rusia y Ucrania también alteró los circuitos comerciales de petróleo y derivados, con consecuencias sobre el abastecimiento, las exportaciones y los precios internacionales.
En ese contexto, los márgenes de refinación pueden aumentar cuando el valor de los combustibles crece más rápido que el costo de adquisición del crudo. Esa diferencia es determinante para entender por qué las compañías integradas pueden obtener resultados extraordinarios incluso cuando no se produce un aumento equivalente en sus volúmenes de extracción.
Sin embargo, las ganancias empresariales tienen otra cara: los precios elevados de los combustibles representan una presión para los hogares, el transporte, la industria y las actividades productivas.
El negocio petrolero no termina en el pozo
Los resultados del trimestre dejan una enseñanza para los países productores: tener petróleo en el subsuelo es apenas una parte del negocio energético.
La exploración y producción, el transporte, el almacenamiento, la refinación, la petroquímica y la comercialización forman una cadena en la que cada eslabón puede adquirir un valor estratégico diferente según las condiciones internacionales.
Las grandes petroleras tienen una ventaja adicional: muchas integran varias de esas actividades. Pueden producir crudo, transportarlo, procesarlo y vender los combustibles derivados. Esa estructura les permite aprovechar oportunidades en distintos segmentos del mercado.
Para la Argentina, esta discusión tiene una importancia particular.
Vaca Muerta frente a un mercado energético cada vez más estratégico
Mientras las grandes compañías internacionales capitalizan las oportunidades que aparecen en un mercado atravesado por conflictos, la Argentina busca consolidar su posición como exportador de petróleo y gas.
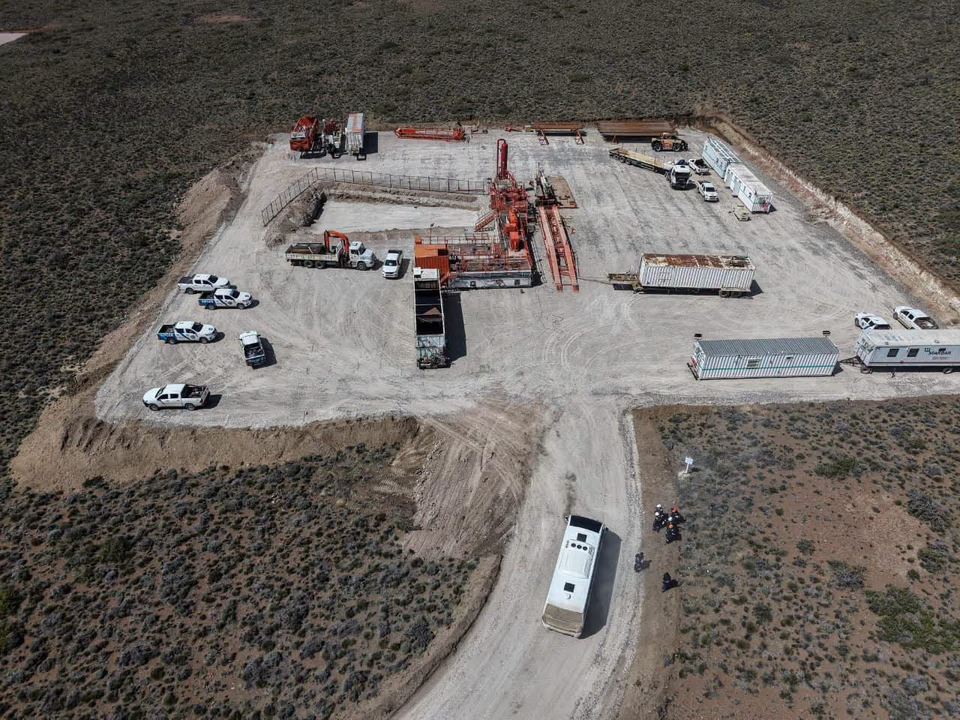
Vaca Muerta ofrece una oportunidad para aumentar la producción, generar divisas y abastecer mercados internacionales. Pero el desafío no termina en alcanzar nuevos récords de extracción.
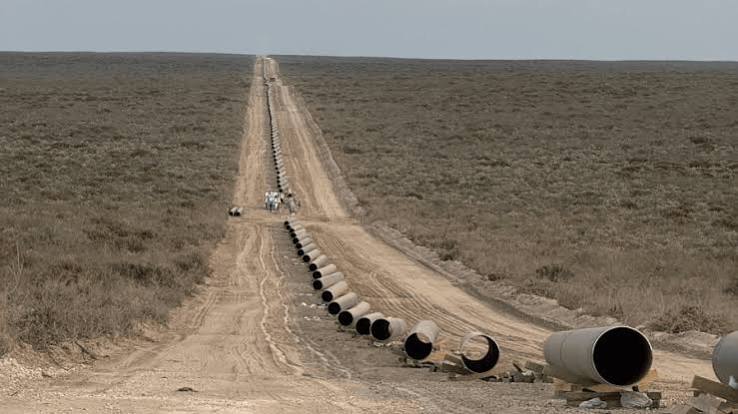
La infraestructura de transporte, los oleoductos, las terminales portuarias y la capacidad de refinación serán determinantes para capturar una mayor porción del valor económico de los hidrocarburos.
El desarrollo de proyectos como VMOS y la terminal de Punta Colorada apunta a ampliar la capacidad de exportación de petróleo. En paralelo, los proyectos de gas natural licuado buscan abrir nuevos mercados para los recursos de la cuenca neuquina.
También queda pendiente una discusión industrial: cuánto valor agregado puede generar la Argentina dentro de su propia cadena energética. La petroquímica, la refinación y el desarrollo de proveedores nacionales pueden ampliar el impacto económico mucho más allá de la extracción.
Cuando la incertidumbre mundial se convierte en rentabilidad
Los US$ 56.300 millones obtenidos por las cinco grandes petroleras muestran que la energía continúa siendo uno de los negocios más sensibles a los acontecimientos internacionales.
Las guerras pueden alterar el suministro, elevar los precios y mejorar los márgenes de determinados segmentos de la industria. Pero también encarecen los combustibles y trasladan costos a consumidores y empresas de todo el mundo.
Para la Argentina, el escenario representa una oportunidad y una advertencia. Vaca Muerta puede ganar protagonismo en un mercado que necesita nuevas fuentes de abastecimiento, pero para transformar esa ventaja geológica en desarrollo económico será necesario construir una industria capaz de producir, transportar, procesar y exportar con competitividad.
El mundo vuelve a demostrar que el petróleo no vale solamente por lo que se extrae. También vale por quién lo transporta, quién lo refina y quién controla la energía que necesita la economía.
VACAMUERTAONLINE.COM.AR | Energía, industria y desarrollo argentino
Fuente: vmo