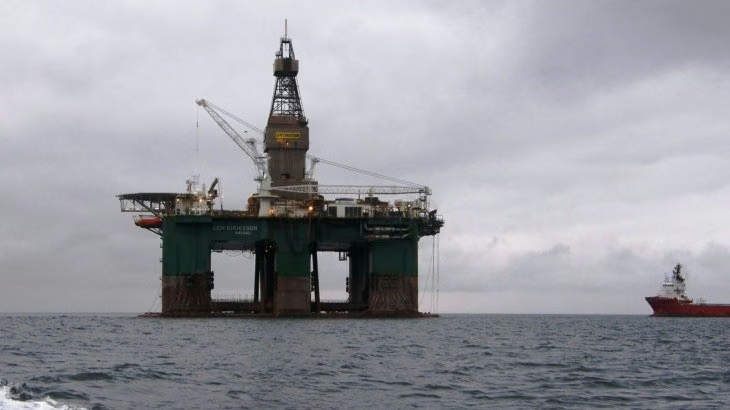
Malvinas: Rockhopper reafirma Sea Lion para 2028
Pero el mercado castiga al proyecto y crecen las dudas sobre su ejecución. La petrolera británica volvió a sostener el cronograma de producción para el primer trimestre de 2028.
Sin embargo, sus acciones sufrieron una fuerte caída en Londres y el proyecto enfrenta un escenario cada vez más complejo por las sanciones argentinas, la necesidad de proveedores especializados y los desafíos técnicos de desarrollar petróleo offshore en el Atlántico Sur.
Por Diego Chauqui | VacaMuertaOnline
El proyecto Sea Lion, en las aguas de las Islas Malvinas, vuelve a quedar bajo presión.
La petrolera británica Rockhopper Exploration, que posee el 35% del desarrollo junto con la israelí Navitas Petroleum, ratificó que mantiene su objetivo de obtener el primer petróleo durante el primer trimestre de 2028.
Pero mientras la compañía sostiene públicamente su hoja de ruta, el mercado financiero reaccionó con fuerza.
Las acciones de Rockhopper llegaron a caer alrededor de 23% durante la rueda del lunes 5 de octubre en Londres, acumulando una pérdida cercana al 29% en el último mes según los reportes disponibles.
La caída no significa que Sea Lion haya sido cancelado ni que la empresa haya anunciado un cambio de cronograma.
La lectura es otra.
Los inversores están incorporando al valor de la compañía un escenario con mayores riesgos políticos, operativos y financieros.
Y ahí aparece una cuestión que también interesa directamente a la Argentina: el proyecto offshore que busca convertirse en el primer gran desarrollo petrolero comercial de las Malvinas avanza mientras Buenos Aires aumenta la presión sobre las empresas, accionistas y proveedores vinculados con esas operaciones.
Sea Lion mantiene el objetivo de producir en 2028
Rockhopper confirmó que la primera etapa del proyecto continúa encaminada para comenzar la producción en el primer trimestre de 2028.
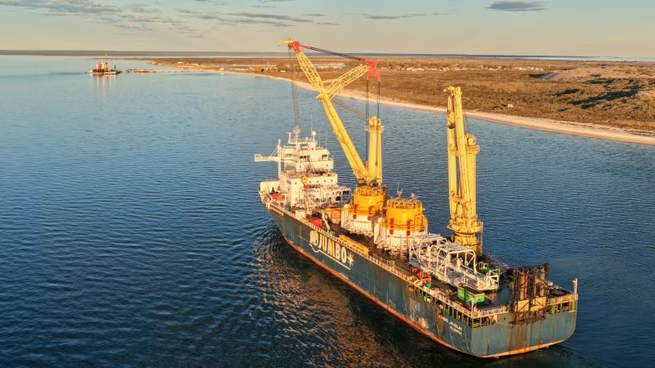
El desarrollo inicial contempla 11 pozos y será abastecido mediante el FPSO Aoka Mizu, una unidad flotante de producción, almacenamiento y descarga que tendrá una capacidad de aproximadamente 55.000 barriles diarios. La perforación de los pozos de desarrollo está prevista para comenzar a principios de 2027.
El proyecto ya cuenta con una Decisión Final de Inversión para su primera fase y Rockhopper sostiene que esa etapa está financiada.
Pero la compañía no se quedó solamente con el desarrollo inicial.
Navitas busca ampliar la escala del proyecto mediante una segunda unidad flotante, la OSX-1, con la posibilidad de sumar aproximadamente 125.000 barriles diarios de capacidad.
En un escenario de desarrollo completo, ambas unidades podrían llevar la capacidad potencial de Sea Lion hasta unos 180.000 barriles diarios.
Ese número explica buena parte de la importancia estratégica que las empresas asignan al proyecto.
Pero también explica por qué cada retraso, cada proveedor que se retira y cada conflicto regulatorio adquiere una dimensión mayor.
314 millones de barriles: qué dicen realmente las reservas
Uno de los datos centrales del proyecto es la evaluación independiente realizada por Netherland, Sewell & Associates (NSAI).
El informe actualizado con fecha efectiva al 31 de julio de 2026 estimó 314,25 millones de barriles de reservas probadas y probables (2P) para Sea Lion. Al incorporar las reservas posibles, el volumen llega a aproximadamente 408 millones de barriles.
Rockhopper posee el 35% del proyecto.
Eso equivale a aproximadamente 110 millones de barriles de reservas 2P atribuibles a su participación.
La distinción es importante porque no todo el petróleo estimado tiene el mismo grado de certeza ni el mismo nivel de desarrollo.
Las reservas 2P están asociadas a volúmenes que forman parte del desarrollo aprobado, mientras que otros recursos dependen de futuras decisiones de inversión, resultados productivos y condiciones económicas.
Por eso, hablar de cientos de millones de barriles no significa que todo ese petróleo vaya a salir del subsuelo automáticamente.
Primero hay que perforar, producir y demostrar que el modelo funciona como está previsto.
El gran desafío: pasar del proyecto financiado a la producción real
Sea Lion ya superó una etapa que durante años parecía difícil de alcanzar: la decisión de inversión.
Ahora comienza otra prueba.
La ejecución.
El desarrollo offshore requiere plataformas flotantes, perforación especializada, logística marítima, servicios submarinos, transporte, mantenimiento y una cadena de proveedores capaz de operar en condiciones complejas.
Y es precisamente allí donde las sanciones argentinas adquieren importancia.
Rockhopper informó en octubre que el proyecto enfrenta dificultades con contratistas vinculadas a las medidas argentinas y que está tomando acciones para reemplazar a dos proveedores que incumplieron sus compromisos. La empresa aseguró que continuará ajustando el desarrollo según sea necesario.
Ese dato es relevante.
Porque demuestra que la disputa política no permanece solamente en el terreno diplomático.
Empieza a impactar sobre la cadena de suministro.
Argentina endurece la presión sobre proveedores y empresas
El Gobierno argentino intensificó durante septiembre y octubre las medidas contra las empresas vinculadas con la explotación de hidrocarburos en las Malvinas.
La estrategia apunta no solamente a las compañías operadoras, sino también a quienes puedan prestar servicios, financiar o participar de la cadena asociada al proyecto.
El Reino Unido, por su parte, rechazó las medidas argentinas y defendió la actividad desarrollada en las islas. La disputa incluso escaló recientemente al plano diplomático.
Para Sea Lion, el problema es concreto:
necesita proveedores internacionales capaces de trabajar en un proyecto offshore de alta complejidad.
Si una empresa considera que participar puede generarle consecuencias comerciales o regulatorias en Argentina, puede optar por no hacerlo.
Y encontrar un reemplazo no necesariamente es inmediato.
El antecedente que preocupa a la industria
La situación de los contratistas es particularmente sensible porque el desarrollo offshore depende de una cadena tecnológica muy específica.
No se trata simplemente de contratar una empresa de perforación.
Se necesitan servicios especializados, equipos, logística marítima, ingeniería, mantenimiento, componentes submarinos y profesionales con experiencia en operaciones offshore.
La propia Rockhopper reconoció que está realizando ajustes para sustituir contratistas.
Eso no implica que Sea Lion esté paralizado.
Pero sí demuestra que la dimensión geopolítica puede convertirse en un factor operativo.
Y en un proyecto que trabaja con un cronograma que apunta a comenzar a perforar en 2027 y producir en 2028, cada modificación tiene potencial para impactar sobre costos y tiempos.
Rockhopper necesita demostrar que puede llegar hasta 2028
La compañía realizó además una ampliación de capital por aproximadamente US$200 millones, destinada a reforzar su posición financiera y sostener sus necesidades de financiación hasta mediados de 2028.
El dato muestra que Rockhopper tiene una estrategia financiera para atravesar el período previo a la producción.
Pero también expone una realidad propia de los proyectos petroleros offshore:
el dinero necesario para llegar al primer barril debe estar disponible antes de que el barril genere ingresos.
Y entre una inversión y el comienzo de la producción existe una larga cadena de riesgos.
Una demora en un FPSO.
Un problema con un contratista.
Un aumento del costo de perforación.
Un cambio regulatorio.
Un problema logístico.
Un deterioro del precio del petróleo.
Cada uno puede alterar la economía del proyecto.
La comparación con Vaca Muerta muestra dos modelos completamente diferentes
Sea Lion y Vaca Muerta pertenecen al mismo sector energético, pero representan modelos de desarrollo prácticamente opuestos.
Vaca Muerta es un desarrollo onshore, con cientos de equipos, múltiples empresas de servicios, infraestructura terrestre en expansión y una cadena productiva que ya funciona a gran escala.
Sea Lion es un proyecto offshore, ubicado en aguas del Atlántico Sur, que depende de infraestructura flotante y de una cadena logística internacional mucho más especializada.
Vaca Muerta perfora cada vez más rápido y busca reducir costos mediante escala y repetición.
Sea Lion todavía debe demostrar esa capacidad de repetición.
La diferencia es fundamental.
En Neuquén, el desafío consiste cada vez más en cómo producir y evacuar mayores volúmenes.
En Sea Lion, todavía existe una pregunta anterior:
¿puede el proyecto ejecutar el desarrollo en tiempo, costo y condiciones operativas suficientes para alcanzar la producción prevista?
El petróleo de Malvinas enfrenta una prueba que Vaca Muerta ya atravesó
Vaca Muerta también tuvo que superar años de incertidumbre.
Hubo dudas sobre la productividad de los pozos, costos, infraestructura, tecnología y capacidad de las empresas para desarrollar el recurso a escala.
La diferencia es que la formación neuquina logró construir un ecosistema productivo.
Hoy existen múltiples operadoras, empresas de servicios, proveedores, rutas, oleoductos, plantas, almacenamiento y nuevas terminales de exportación.
Sea Lion todavía está construyendo ese ecosistema.
Y deberá hacerlo en un contexto geopolítico mucho más complejo.
El verdadero examen será el primer barril
Las cifras de Sea Lion son importantes.
314 millones de barriles de reservas 2P.
55.000 barriles diarios de capacidad inicial.
Una potencial expansión hacia 180.000 barriles diarios.
Producción prevista para 2028.
Pero en la industria petrolera existe una diferencia enorme entre un número proyectado y un barril efectivamente producido.
El primer barril será la verdadera prueba.
Después vendrá la segunda:
¿puede sostenerse la producción?
Y luego una tercera:
¿puede ampliarse hasta los niveles previstos?
Recién entonces será posible medir plenamente la capacidad económica del yacimiento.
Una disputa que excede a Rockhopper
La caída de las acciones de Rockhopper no debería interpretarse únicamente como una reacción bursátil contra una petrolera pequeña.
Sea Lion se convirtió en uno de los principales puntos de tensión entre Argentina y el Reino Unido alrededor de la explotación de recursos naturales en las Malvinas.
Para Argentina, la posición es de rechazo a la explotación de hidrocarburos en un territorio cuya soberanía reclama.
Para las empresas, el proyecto constituye una oportunidad comercial de gran escala.
Y para los mercados, la cuestión es cuánto de ese potencial puede convertirse realmente en producción y flujo de caja.
Son tres lecturas diferentes sobre el mismo activo.
El petróleo todavía no salió del subsuelo
El proyecto Sea Lion tiene reservas certificadas, financiamiento para su primera fase y un cronograma que apunta al primer petróleo en 2028.
Pero todavía faltan pasos decisivos.
Perforar.
Completar.
Instalar.
Operar.
Producir.
Y sostener la producción.
Mientras tanto, la presión argentina aumenta y la cadena de proveedores comienza a sentir las consecuencias.
Por eso, el derrumbe bursátil de Rockhopper deja una señal que va más allá de la cotización de una empresa:
en el offshore de Malvinas, el desafío ya no es solamente encontrar petróleo. Es conseguir que la política, el financiamiento, los proveedores, la tecnología y la operación puedan convivir hasta llegar al primer barril.
Y ahí estará la verdadera prueba de Sea Lion.
VacaMuertaOnline — Periodismo energético desde el corazón de la industria.
Fuente: vmo