Metalúrgicas operan con apenas 39,6% de capacidad
La industria que fabrica para Vaca Muerta también siente el freno.
La actividad metalúrgica cayó 6,1% interanual en agosto y acumula un retroceso de 5,6% en 2026. El segmento vinculado a petróleo y gas bajó 4,4%. El dato expone una tensión dentro del boom energético: mientras Vaca Muerta sostiene inversiones y producción, parte de la industria que fabrica equipos e insumos para esa cadena trabaja muy por debajo de su capacidad.
La industria metalúrgica argentina atraviesa uno de sus momentos más débiles de los últimos años y el impacto alcanza también a las empresas que forman parte de las cadenas de proveedores de Vaca Muerta.
Durante agosto, la producción metalúrgica cayó 6,1% interanual y retrocedió otro 3,9% frente a julio, según el informe mensual de la Asociación de Industriales Metalúrgicos de la República Argentina (ADIMRA).
Con este resultado, el sector acumula una contracción del 5,6% durante los primeros ocho meses de 2026.
Pero hay un dato que permite dimensionar el problema:
las plantas están utilizando apenas el 39,6% de su capacidad instalada.
En otras palabras, prácticamente seis de cada diez unidades de capacidad productiva permanecen sin utilizar.
Y dentro del análisis por cadenas de valor, el sector Petróleo y Gas registró una caída del 4,4% interanual.
Esto no significa que Vaca Muerta haya dejado de crecer. El dato refleja el comportamiento de las empresas metalúrgicas que integran o abastecen esa cadena productiva.
La diferencia es importante.
Vaca Muerta crece, pero no todos sus proveedores crecen al mismo ritmo
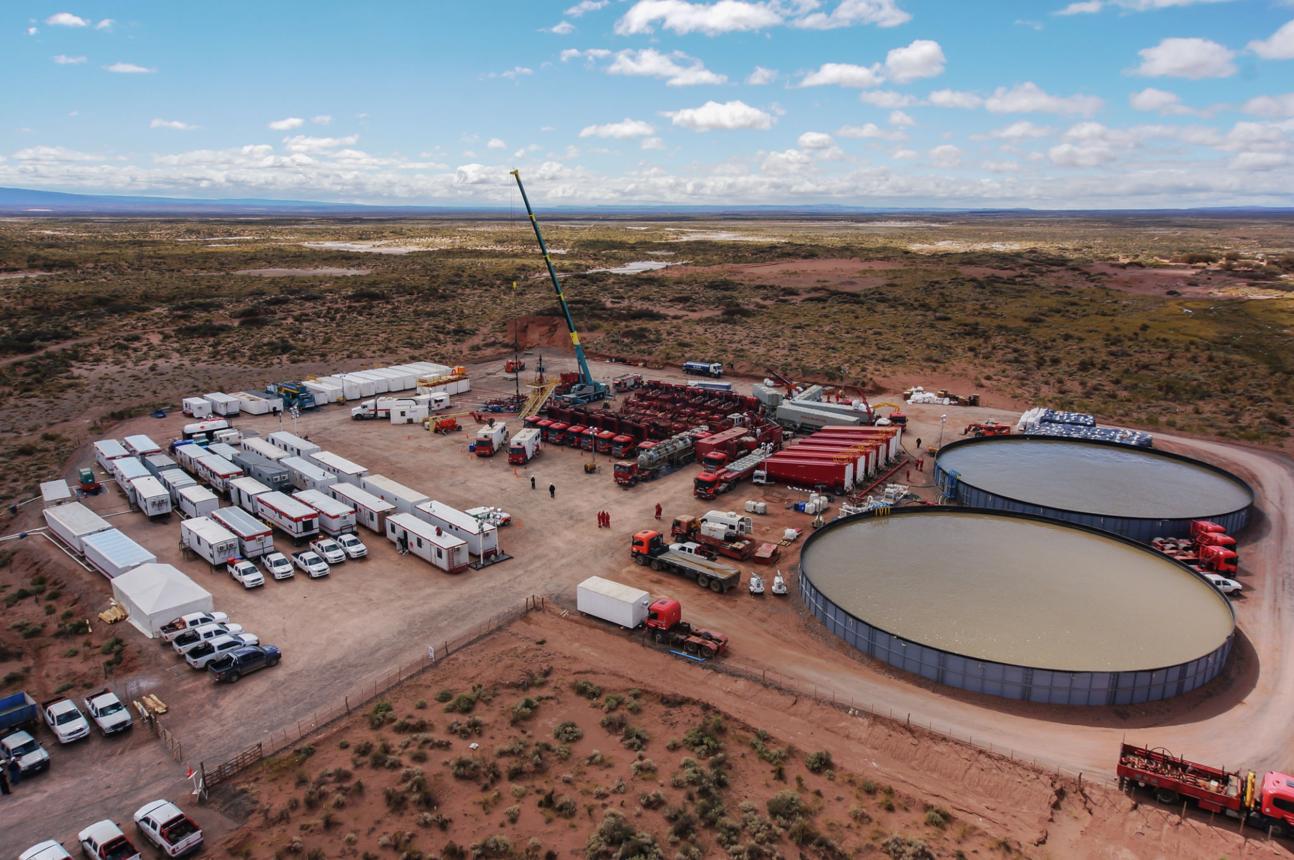
La expansión del shale neuquino está generando récords de producción de petróleo y gas, nuevas inversiones, infraestructura y proyectos de exportación.
Sin embargo, ese crecimiento no necesariamente se distribuye de manera uniforme entre todos los proveedores industriales.
La actividad metalúrgica vinculada con petróleo y gas cayó 4,4% en agosto, mientras que también retrocedieron las cadenas asociadas a construcción, minería y energía eléctrica.
El fenómeno muestra una de las contradicciones de la economía argentina actual:
existen sectores estratégicos que demandan inversión y tecnología, pero una parte importante de la industria nacional todavía no consigue capturar todo ese crecimiento.
El problema no es solamente producir: es quién fabrica
Vaca Muerta necesita cada vez más infraestructura.
Pozos, instalaciones de superficie, ductos, plantas, equipos de tratamiento, tanques, bombas, estructuras, herramientas, componentes eléctricos y una enorme cantidad de bienes industriales.
Pero una parte de esa demanda puede ser abastecida por proveedores nacionales o por productos importados.
Para las metalúrgicas argentinas, esa diferencia resulta determinante.
ADIMRA señaló entre las dificultades del sector la menor cantidad de pedidos y la debilidad de la demanda. En algunos segmentos también aparece una mayor competencia de productos importados.
El desafío para la industria local es entonces doble:
tener capacidad para fabricar y, al mismo tiempo, conseguir que esa capacidad encuentre mercado.
Bienes de capital, los más golpeados
Entre los principales segmentos metalúrgicos, bienes de capital registró una caída del 11,1% interanual en agosto.
Le siguieron Fundición, con -7,9%; Carrocerías, remolques y semirremolques, -6,6%; Autopartes, -6,4%; Otros productos de metal, -4,7%; Equipos y aparatos eléctricos, -4,4%; y Equipamiento médico, -3,2%.
El dato sobre bienes de capital es particularmente relevante para Vaca Muerta.
La expansión de la actividad energética necesita maquinaria y equipamiento industrial de manera permanente.
Si las empresas argentinas que producen esos bienes trabajan con menos del 40% de utilización de su capacidad, aparece una pregunta inevitable:
¿qué está fallando para que una de las industrias energéticas de mayor crecimiento de la región no genere una demanda suficiente para ocupar esa capacidad industrial?
La respuesta no es única.
Influyen los costos, el financiamiento, la escala, la competitividad, los plazos de entrega, las condiciones de importación y las decisiones de compra de las grandes operadoras.
El empleo también empieza a sentirlo
La caída de la producción ya tiene impacto laboral.
El empleo en las empresas metalúrgicas cayó 2,5% interanual en agosto y otro 0,3% respecto de julio.
Mientras tanto, el 10,3% de las compañías relevadas por ADIMRA registra atrasos en sus obligaciones financieras.
Es una señal de alerta para las pequeñas y medianas empresas industriales.
Una fábrica que trabaja con menos de la mitad de su capacidad enfrenta una estructura de costos que continúa existiendo aunque las máquinas permanezcan detenidas.
Hay salarios, alquileres, servicios, impuestos, mantenimiento, financiamiento y capital de trabajo que deben sostenerse incluso cuando los pedidos disminuyen.
El 68,1% no espera aumentar la producción
Las expectativas tampoco muestran una recuperación inmediata.
El 68,1% de las empresas metalúrgicas no espera incrementar su producción durante el próximo trimestre.
Dentro de ese grupo, el 46,8% proyecta mantener su nivel de actividad, mientras que el 21,3% anticipa una nueva caída.
Solamente el 32% espera mejorar.
La particularidad es que incluso quienes proyectan crecer lo hacen, en muchos casos, desde niveles de actividad deprimidos.
La oportunidad de Vaca Muerta
Para Neuquén y para la Argentina, el problema también puede ser una oportunidad.
El desarrollo de Vaca Muerta está creando una demanda industrial que puede crecer durante décadas si se consolidan la producción, las exportaciones y los proyectos de infraestructura.
La discusión pasa entonces por cuánto de esa demanda puede ser capturada por la industria nacional.
Cada equipo que se fabrica en Argentina genera actividad industrial, empleo y proveedores.
Cada componente que se importa representa una oportunidad que queda fuera de la cadena local, aunque también puede resultar necesario para sostener costos, calidad o plazos competitivos.
El desafío consiste en encontrar dónde existe capacidad industrial real para sustituir importaciones sin encarecer artificialmente los proyectos.
El desafío para Neuquén
Para Neuquén, esta discusión tiene una importancia particular.
Vaca Muerta no debería medirse solamente por los barriles producidos, las exportaciones o las inversiones anunciadas.
También debería medirse por cuánto valor agregado queda en la región.
Una cadena energética madura necesita perforadoras, empresas de servicios, transporte, logística, metalúrgicas, talleres, fabricantes de componentes, proveedores tecnológicos y trabajadores especializados.
Si la producción hidrocarburífera crece mientras buena parte de las fábricas que podrían abastecerla permanecen con sus máquinas paradas, existe una desconexión que merece ser analizada.
La pregunta que deja agosto
Los números de ADIMRA muestran una industria metalúrgica que está trabajando muy por debajo de su capacidad.
Al mismo tiempo, Vaca Muerta continúa demandando infraestructura, equipamiento y servicios.
La pregunta para la Argentina es entonces mucho más grande que el dato mensual de producción:
¿cómo transformar el crecimiento de Vaca Muerta en una demanda industrial capaz de poner nuevamente en marcha las máquinas de las fábricas argentinas?
Porque producir más petróleo y gas puede generar dólares.
Pero fabricar en Argentina los equipos, componentes e infraestructura necesarios para producirlos puede generar algo más:
una cadena industrial alrededor de Vaca Muerta.
Ese es uno de los grandes desafíos que todavía tiene pendiente el desarrollo energético argentino.
Fuente: VMO