Riesgo país: la señal financiera que puede encarecer el salto exportador de Vaca Muerta
El indicador de J.P. Morgan llegó a 555 puntos básicos, mientras los bonos argentinos en dólares volvieron a operar en baja.
En paralelo, el mercado internacional mostró un comportamiento menos adverso. Para Vaca Muerta, el dato importa porque el costo del financiamiento será una variable central para transformar el récord de producción en infraestructura y exportaciones.
El mercado financiero argentino volvió a mostrar una señal de tensión. El riesgo país trepó hasta 555 puntos básicos, su nivel más alto en cinco meses, mientras los bonos soberanos en dólares registraron nuevas bajas.
Los títulos argentinos volvieron a comportarse de manera diferente al mercado internacional. Mientras el ETF EMB, utilizado como referencia para la deuda emergente, retrocedió apenas 0,1%, los bonos argentinos llegaron a perder hasta 1,6%.
El deterioro también alcanzó a las acciones. El S&P Merval terminó prácticamente estable en pesos, pero cayó alrededor de 1,9% medido en dólares, hasta ubicarse en torno de los US$1.865.
La pregunta para Vaca Muerta es qué significa esta presión financiera en una industria que necesita cada vez más capital para seguir creciendo.
El petróleo crece, pero necesita infraestructura
La producción de petróleo argentina alcanzó en agosto un nuevo récord de aproximadamente 926.000 barriles diarios, con Vaca Muerta aportando alrededor de 671.000 barriles por día.
El problema es que producir más petróleo no alcanza.
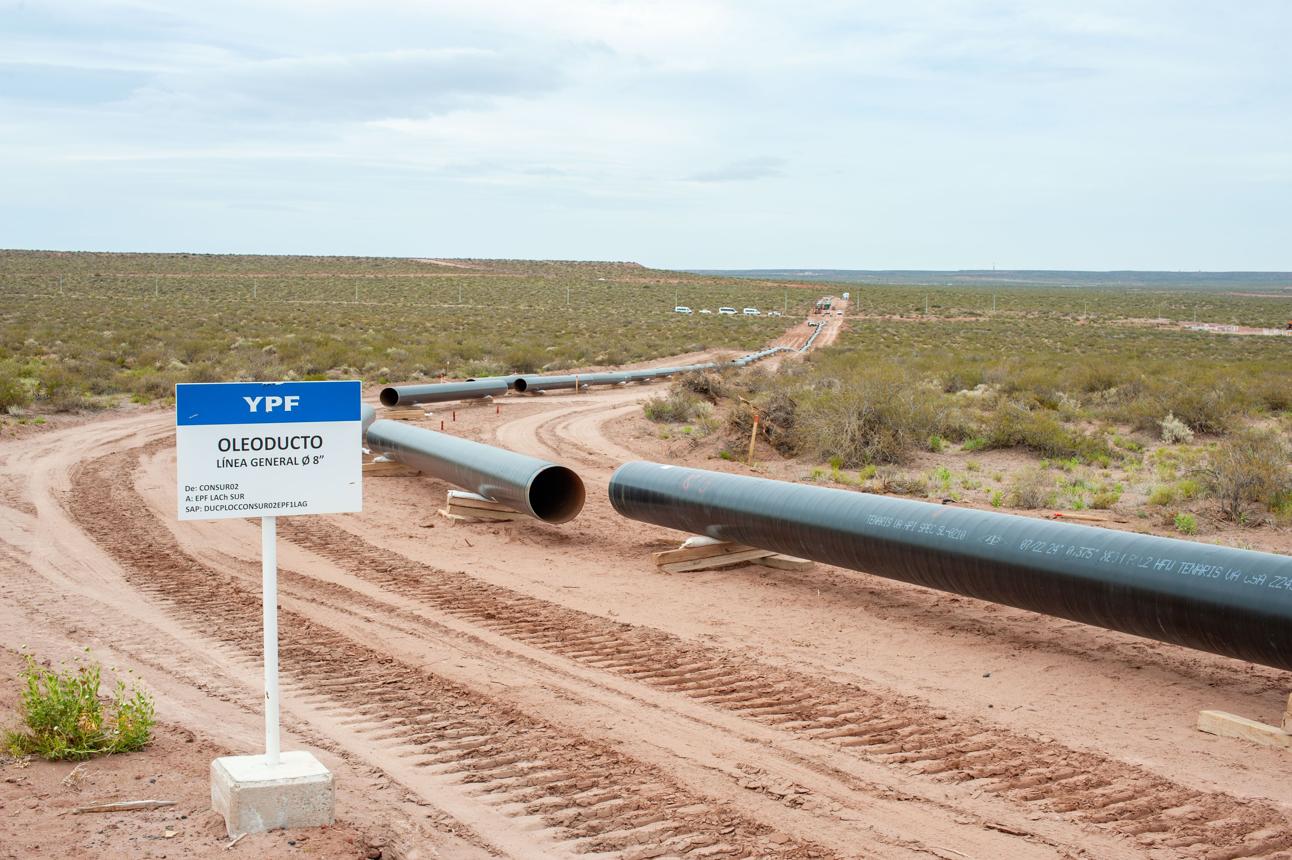
Para convertir ese volumen en mayores exportaciones se necesitan oleoductos, plantas de tratamiento, almacenamiento, terminales portuarias, infraestructura eléctrica, caminos y nuevos desarrollos de gas.
Y buena parte de esas inversiones requiere financiamiento.
Ahí aparece el riesgo país.
Un país con una prima de riesgo más elevada debe ofrecer mayores retornos para conseguir capital. Ese costo puede trasladarse a los proyectos, especialmente cuando se trata de obras de infraestructura que demandan inversiones de cientos o miles de millones de dólares y tienen períodos largos de recuperación.
Vaca Muerta frente a una contradicción
La Argentina está intentando construir una nueva etapa energética.
Por un lado, Vaca Muerta aumenta producción y comienza a consolidarse como una plataforma exportadora.
Por otro, el sistema financiero todavía le exige al país una prima elevada para prestarle dinero.
La contradicción es evidente: la formación neuquina necesita cada vez más infraestructura para crecer, mientras el costo financiero argentino continúa siendo considerablemente superior al de economías con mercados de crédito más profundos.
Esto afecta particularmente a los proyectos que requieren grandes desembolsos iniciales.
Un oleoducto, un gasoducto o una planta de procesamiento no se construyen con la caja de un solo mes. Necesitan capital, previsibilidad y financiamiento de largo plazo.
YPF y las empresas energéticas, bajo la lupa
El comportamiento de las acciones argentinas también mostró una diferencia importante dentro del sector energético.
En Wall Street, YPF avanzó 0,5% y Central Puerto 1,3%, mientras otras compañías argentinas terminaron la rueda en terreno negativo.
La divergencia muestra que el mercado no trata a todas las empresas argentinas de la misma manera.
Los inversores evalúan producción, generación de caja, activos, deuda, capacidad exportadora y exposición al mercado internacional, además del riesgo argentino.
Para las compañías vinculadas con Vaca Muerta, esa diferenciación puede ser particularmente relevante.
La producción hidrocarburífera tiene una ventaja: genera dólares.
Pero la expansión de esa producción también requiere dólares.
El verdadero desafío: financiar el próximo salto
Vaca Muerta ya dejó de ser solamente una promesa geológica.
La discusión pasó a otra etapa: cómo financiar la infraestructura necesaria para llevar ese petróleo y ese gas hacia los mercados internacionales.
Los proyectos de transporte y evacuación de producción son centrales en ese proceso.
El desarrollo de nuevos oleoductos, la ampliación de capacidad existente, las plantas de procesamiento y los proyectos vinculados con GNL forman parte de una misma ecuación.
Si la producción crece más rápido que la infraestructura, aparece un cuello de botella.
Si existe infraestructura pero el financiamiento resulta demasiado caro, los proyectos pueden demorarse o exigir una rentabilidad mayor.
Por eso el riesgo país dejó de ser un indicador exclusivo de operadores financieros.
También es una variable de la economía real.
El petróleo puede generar los dólares, pero necesita capital para crecer
La Argentina busca utilizar Vaca Muerta como una fuente estructural de divisas.
El potencial exportador es enorme, pero transformar ese potencial en ingresos permanentes requiere inversiones sostenidas.
El desafío consiste entonces en cerrar una brecha: que el crecimiento de la producción energética permita mejorar las condiciones financieras del país y que, al mismo tiempo, una reducción del riesgo financiero facilite el acceso al capital necesario para continuar expandiendo Vaca Muerta.
En otras palabras, el petróleo puede ayudar a bajar la vulnerabilidad externa de la Argentina, pero para extraer todo ese valor primero hay que financiar las obras que permiten sacarlo del subsuelo y llevarlo al mundo.
El dato de los 555 puntos básicos de riesgo país funciona, en ese sentido, como una señal que excede a los bonos.
Mientras Vaca Muerta busca convertirse en una plataforma exportadora de escala internacional, el mercado financiero todavía está poniendo precio al riesgo argentino.
Y esa diferencia entre lo que el subsuelo puede producir y lo que el país puede financiar será una de las discusiones económicas centrales de los próximos años.
Fuente: VMO