Ormuz, Irán y una semana clave para el mercado energético.
Brent supera los US$107 y vuelve la tensión sobre el estrecho de Ormuz: qué puede pasar con el precio del crudo y por qué Vaca Muerta vuelve a quedar en el centro de la escena
El mercado petrolero comenzó la última semana de septiembre con una nueva señal de alarma.
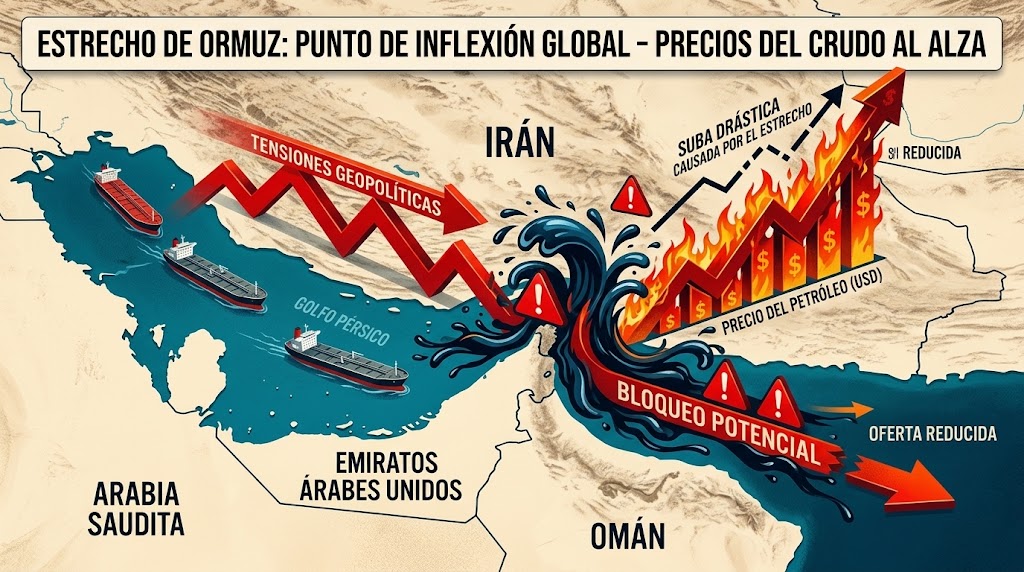
El precio del crudo volvió a subir con fuerza después de que Estados Unidos rechazara una propuesta iraní para avanzar hacia el final del conflicto y la reapertura del estrecho de Ormuz, una de las principales arterias energéticas del planeta.
El Brent llegó a subir más de 3% este lunes y alcanzó alrededor de US$107,75 por barril, mientras el WTI estadounidense avanzó hasta aproximadamente US$94,55.
La reacción del mercado muestra que la crisis energética internacional todavía está lejos de quedar resuelta.
Y hay un dato que preocupa especialmente a los operadores: el movimiento de buques por Ormuz volvió a reducirse de manera significativa durante el fin de semana.
Ormuz vuelve a convertirse en el corazón del mercado petrolero
El estrecho de Ormuz es mucho más que un punto geográfico en Medio Oriente.
Por allí pasa una porción crítica del comercio energético mundial.
La Agencia Internacional de Energía estima que alrededor de 20 millones de barriles diarios de petróleo atraviesan el estrecho, equivalentes a aproximadamente una cuarta parte del comercio marítimo mundial de petróleo.
Además, cerca del 80% de esos volúmenes tiene como destino Asia.
Por eso, cada ataque contra un buque, cada amenaza militar y cada negociación diplomática puede generar inmediatamente movimientos en los mercados internacionales.
La crisis no necesita eliminar físicamente toda la producción petrolera mundial para provocar un aumento de precios.
Alcanza con que los compradores teman que el petróleo no pueda llegar.
Los barcos son ahora una de las claves
Durante los últimos meses el mercado se acostumbró a convivir con una circulación irregular de buques.
Pero los datos de los últimos días vuelven a mostrar un deterioro.
Según información de seguimiento marítimo citada por Reuters, solamente cinco buques de commodities atravesaron Ormuz durante el sábado y ninguno fue registrado el domingo.
El fin de semana anterior habían cruzado 31 embarcaciones.
También se viene observando una utilización mayor de rutas alternativas y de embarcaciones que navegan con sus sistemas de identificación apagados, lo que significa que las estadísticas de tráfico visible pueden no representar todo el movimiento real.
Es decir: el mercado está mirando tanto al petróleo que se produce como al petróleo que efectivamente puede llegar a destino.
La paradoja: el petróleo del Golfo está volviendo a salir
En medio de la tensión existe otro dato que impide hablar de un mercado completamente paralizado.
Las exportaciones de crudo de los principales productores de Medio Oriente alcanzaron en septiembre unos 12,8 millones de barriles diarios, el nivel más alto desde el inicio de la guerra en febrero, según datos preliminares de Kpler citados por Reuters.
Arabia Saudita y Emiratos Árabes Unidos están aumentando sus envíos y se estima que los flujos de petróleo a través de Ormuz podrían alcanzar unos 7,4 millones de barriles diarios durante septiembre.
Esto explica parte de la volatilidad actual.
Por un lado, existen restricciones, ataques y enormes riesgos logísticos.
Por otro, los productores están buscando caminos para recuperar exportaciones.
El resultado es un mercado que puede cambiar de dirección en cuestión de horas.
El viernes el petróleo había bajado
La diferencia entre el cierre de la semana pasada y el comienzo de esta es significativa.
El viernes 25 de septiembre, el Brent había caído 2,1% hasta US$104,32, mientras el WTI había retrocedido 2,3%, hasta US$92,41.
La baja estuvo relacionada con las expectativas de una posible negociación entre Washington y Teherán y con la posibilidad de que aumentaran nuevamente los flujos de petróleo si se avanzaba hacia una tregua.
Pero durante el fin de semana el escenario diplomático volvió a complicarse.
Y el mercado reaccionó rápidamente.
¿Qué puede pasar esta semana?
No existe hoy una única trayectoria que pueda darse por segura.
El mercado está observando fundamentalmente tres escenarios.
Primer escenario: avance diplomático.
Si Estados Unidos e Irán consiguen avanzar hacia un acuerdo que permita normalizar el tránsito por Ormuz, podría disminuir la prima de riesgo incorporada al precio del petróleo.
La recuperación de los flujos sería entonces un factor bajista para el Brent.
Segundo escenario: continuidad de la tensión.
Si las negociaciones permanecen estancadas pero los productores continúan logrando sacar parte de su petróleo por rutas alternativas, el mercado podría permanecer extremadamente volátil, con el precio condicionado por cada incidente militar y cada dato de exportaciones.
Tercer escenario: nueva interrupción física.
Un aumento de los ataques contra buques o instalaciones energéticas, acompañado por una reducción significativa de los flujos, volvería a colocar el problema del suministro en el centro de la escena.
Ese es el escenario que más preocupa al mercado porque los inventarios internacionales ya vienen siendo utilizados como amortiguador.
Los inventarios empiezan a importar cada vez más
La Agencia Internacional de Energía informó en septiembre que las existencias mundiales observadas habían caído 507 millones de barriles desde el comienzo de la guerra, equivalentes a una extracción promedio de unos 2,8 millones de barriles diarios.
Solamente durante agosto los inventarios disminuyeron otros 95 millones de barriles.
Eso significa que el mundo todavía tiene capacidad para absorber parte de la interrupción.
Pero ese colchón no es infinito.
La misma agencia proyectó que la producción petrolera mundial promediará unos 100,7 millones de barriles diarios en 2026, 5,7 millones menos que el año anterior, mientras que la recuperación completa de la producción de Medio Oriente quedaría desplazada hacia 2027.
Y hay otro problema: el gas y los combustibles
Ormuz no afecta solamente al petróleo.
La ruta también es fundamental para el mercado mundial de gas natural licuado.
La IEA calcula que aproximadamente 93% de las exportaciones de GNL de Qatar y 96% de las de Emiratos Árabes Unidos atraviesan el estrecho, lo que representa cerca del 19% del comercio mundial de GNL.
Por eso, una crisis prolongada puede trasladarse desde el petróleo hacia el gas, el GNL, el diésel, la nafta, el transporte marítimo y finalmente hacia la inflación mundial.
De hecho, la IEA advirtió que el mercado de productos refinados está enfrentando una presión incluso mayor que la del crudo.
El diésel es particularmente sensible.
¿Qué significa todo esto para Vaca Muerta?
Acá aparece la parte que interesa directamente a la Argentina.
Mientras el mundo observa el precio del Brent, Vaca Muerta está adquiriendo una importancia estratégica adicional.
Argentina no controla Ormuz.
No controla las rutas marítimas del Golfo.
No puede modificar las decisiones de Washington, Teherán, Riad o Abu Dhabi.
Pero sí puede aumentar su propia producción.
Y cada barril adicional producido en Neuquén tiene un valor estratégico mayor cuando el mercado internacional enfrenta incertidumbre sobre el suministro.
La crisis internacional también vuelve más importante la infraestructura argentina.
Oleoductos.
Terminales de exportación.
Capacidad de almacenamiento.
Buques.
Refinerías.
Gasoductos.
Plantas de GNL.
Todo forma parte de la misma ecuación.
Vaca Muerta frente a un mundo más caro y más inseguro
La Agencia de Información Energética de Estados Unidos ya había advertido que las interrupciones en Medio Oriente estaban reduciendo inventarios y aumentando la volatilidad del petróleo.
En julio, la EIA registró que el Brent había llegado a tocar los US$118 por barril durante abril, para luego caer hasta US$72 en junio, una muestra de la magnitud de los movimientos que puede provocar la crisis.
La volatilidad es justamente uno de los elementos que Argentina deberá administrar.
Un Brent elevado mejora potencialmente el valor internacional del petróleo argentino.
Pero un petróleo mundial más caro también puede aumentar el costo de los combustibles, del transporte y de numerosos insumos industriales.
Por eso, un barril caro no significa automáticamente que toda la economía argentina gane.
La oportunidad aparece si Argentina consigue transformar ese precio internacional en producción, exportaciones, inversiones y divisas sin trasladar íntegramente el shock externo a los consumidores y a la industria.
La semana acaba de empezar
El mercado petrolero llega a los últimos días de septiembre con una combinación particularmente sensible:
Brent por encima de US$107.
WTI cerca de US$95.
Tránsito irregular por Ormuz.
Negociaciones entre Estados Unidos e Irán trabadas.
Exportaciones del Golfo recuperándose parcialmente.
Inventarios internacionales bajo presión.
Mercado de combustibles especialmente ajustado.
Y detrás de todo eso, una pregunta que puede determinar el precio del petróleo durante los próximos días:
¿Ormuz vuelve a abrirse de manera estable o el mundo deberá acostumbrarse a convivir con una nueva normalidad energética?
La respuesta no estará solamente en las pizarras de Londres o Nueva York.
Estará también en los barcos que logren cruzar el estrecho, en las negociaciones diplomáticas de esta semana y en la capacidad de los grandes productores para mantener abastecido al mercado.
Mientras tanto, en Neuquén, Vaca Muerta sigue produciendo.
Y en un mundo donde el petróleo vuelve a estar condicionado por la geopolítica, cada barril argentino que pueda llegar al mercado internacional adquiere una relevancia que va mucho más allá de su precio.