La industria argentina pierde terreno
Menos demanda, costos elevados y presión sobre el empleo.
La actividad manufacturera cayó 2,8% interanual en septiembre y acumula un retroceso significativo frente a los niveles de 2022 y 2023. La debilidad del mercado interno aparece como el principal obstáculo para producir, mientras las empresas enfrentan tasas de interés elevadas, presión impositiva, competencia importada y costos laborales medidos en dólares. El deterioro también alcanza a proveedores de sectores estratégicos.
La industria argentina atraviesa una etapa de reacomodamiento que empieza a dejar consecuencias en las fábricas, las cadenas de proveedores y el mercado laboral. La caída de la demanda interna, la dificultad para acceder al crédito y el avance de las importaciones configuran un escenario complejo para empresas que necesitan vender, invertir y sostener sus estructuras productivas.
En septiembre, la actividad industrial registró una contracción del 2,8% respecto del mismo mes de 2025. De acuerdo con el relevamiento del Centro de Estudios de la Unión Industrial Argentina (UIA) citado en los datos sectoriales, el nivel de actividad también se mantiene aproximadamente un 11% por debajo de los registros de 2022 y 2023.
El problema no se limita a una rama específica. Distintos segmentos manufactureros enfrentan dificultades para recuperar sus niveles de producción, mientras crece la preocupación por el cierre de establecimientos y la pérdida de puestos de trabajo.
Algunas proyecciones privadas estiman que durante 2026 podrían cerrar unas 3.300 industrias y perderse alrededor de 105.000 empleos. Se trata de estimaciones y no de un resultado definitivo, pero reflejan la magnitud de la preocupación que atraviesa al sector.
La demanda interna, el principal freno de las fábricas
Uno de los datos más relevantes surge de la encuesta del INDEC sobre los factores que limitan la producción industrial.
El 54% de las respuestas identifica a la falta de demanda interna como el principal obstáculo para aumentar la actividad. En segundo lugar aparece la competencia de productos importados, con el 10%.
La diferencia entre ambos indicadores muestra dónde ubican las empresas el problema más inmediato: antes de ampliar sus niveles de producción necesitan recuperar compradores y ventas.
Una fábrica puede tener capacidad instalada, trabajadores, maquinaria y disponibilidad de insumos, pero si no encuentra demanda suficiente para colocar sus productos difícilmente pueda sostener los niveles de actividad.
El escenario se vuelve más complejo cuando esa debilidad comercial coincide con mayores costos operativos y dificultades para financiar capital de trabajo.
El costo de producir y la competencia internacional
La apreciación del peso, la apertura comercial y la actualización de tarifas modificaron las condiciones de competencia para buena parte de la industria.
Según el análisis de Ecolatina mencionado en el material sectorial, durante los primeros 35 meses de la actual administración los precios de los bienes retrocedieron un 26% frente a los servicios, mientras que durante los primeros años de la Convertibilidad la variación había sido del 13%.
Este cambio relativo impacta sobre los márgenes de las empresas manufactureras, especialmente cuando sus costos de energía, salarios, logística, impuestos y financiamiento no evolucionan al mismo ritmo que los precios de venta.
A esto se suma la competencia internacional. La posibilidad de acceder a productos importados más económicos representa un desafío para las empresas nacionales que deben competir con fabricantes de otros países, con distintas escalas productivas, estructuras tributarias y costos de financiamiento.
El debate no se reduce a importar o producir localmente. La cuestión central es bajo qué condiciones puede competir la industria argentina y qué capacidad tiene para sostener inversiones, empleo y desarrollo tecnológico.
Salarios en dólares y presión sobre los costos
Otro punto que aparece en las preocupaciones empresariales es el costo laboral medido en moneda extranjera.
Ejecutivos de compañías multinacionales señalan que los salarios argentinos, expresados en dólares, pueden ubicarse hasta un 40% por encima de los de Brasil, según las referencias citadas en el sector.
Esa comparación requiere considerar las diferencias de productividad, cargas sociales, convenios, impuestos y estructuras de costos de cada país. Sin embargo, refleja una de las dificultades que plantean las empresas cuando evalúan dónde producir y cómo competir en mercados internacionales.
El desafío consiste en mejorar la competitividad sin convertir los salarios en la única variable de ajuste. La industria necesita trabajadores capacitados, consumo interno y condiciones que permitan sostener el empleo formal.
Cuando una fábrica pierde ventas y, al mismo tiempo, enfrenta costos crecientes, el margen para mantener su estructura productiva se reduce.
El crédito: otro obstáculo para las pymes
La falta de financiamiento accesible agrega presión sobre las pequeñas y medianas empresas.
Las tasas de interés elevadas dificultan la posibilidad de financiar capital de trabajo, renovar maquinaria, comprar insumos o invertir en tecnología.
A esa carga se suma el peso de los impuestos sobre las operaciones financieras. Un estudio de la Federación Gremial de Comercio e Industria de Rosario citado en el relevamiento sectorial advierte que los tributos nacionales, provinciales y municipales pueden representar una proporción significativa del costo financiero total.
En una simulación para una pyme que toma un préstamo de $50 millones a 24 meses, con una tasa nominal anual del 40%, la carga tributaria considerada alcanza aproximadamente los $9 millones.
El problema es especialmente importante para empresas que necesitan financiamiento para sostener su actividad cotidiana. Sin crédito competitivo, una compañía puede tener pedidos y capacidad productiva, pero carecer de recursos para comprar materiales, pagar proveedores o completar sus ciclos de producción.
La crisis también alcanza a los proveedores de los sectores que crecen
Uno de los aspectos más preocupantes es que las dificultades industriales no se limitan a las actividades que muestran caídas de demanda.
Incluso empresas proveedoras de sectores con mejores perspectivas atraviesan problemas financieros. El caso de Pauny, fabricante cordobesa de tractores, refleja las dificultades de una industria que enfrenta una contracción de ventas y una mayor competencia de productos importados, particularmente de origen chino.
Esta situación permite observar una contradicción de la economía argentina: mientras algunas actividades vinculadas con la energía, la minería y las exportaciones proyectan inversiones millonarias, parte de la estructura industrial que podría abastecerlas enfrenta dificultades para sostenerse.
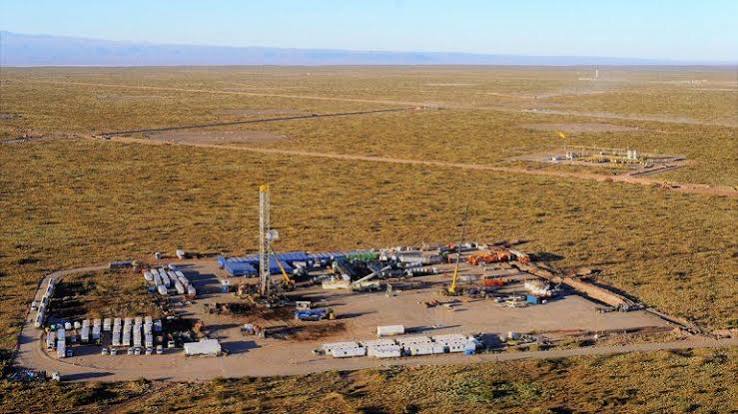
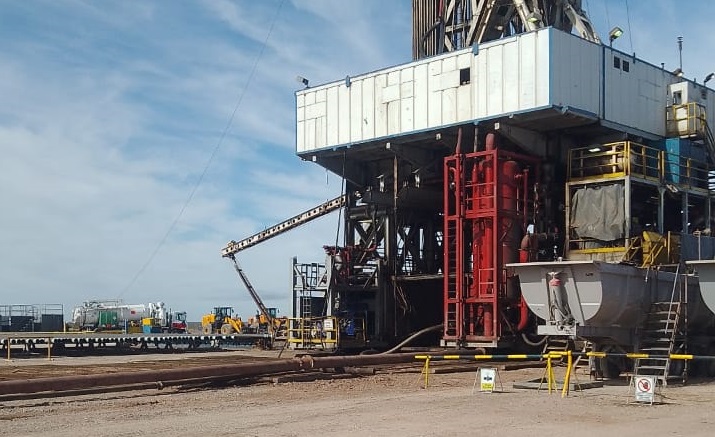
La expansión de Vaca Muerta, por ejemplo, demanda equipamiento, estructuras metálicas, válvulas, bombas, servicios de mantenimiento, transporte, tecnología y una extensa red de proveedores.
Pero para que ese crecimiento se traduzca en desarrollo industrial nacional, las empresas locales necesitan financiamiento, capacidad de inversión y condiciones competitivas para participar de los proyectos.
La posibilidad de que las grandes inversiones energéticas generen empleo y valor agregado dentro del país dependerá también de la fortaleza de esa cadena de producción.
Empleo industrial: una diferencia con la década del noventa
El impacto sobre el trabajo es otro de los puntos centrales del debate.
Durante la década del noventa, la apertura económica y la transformación de la estructura productiva estuvieron acompañadas por un fuerte deterioro del empleo. La desocupación pasó del 6,9% al 9,9% durante los primeros dos años de la Convertibilidad y llegó al 18,3% en octubre de 2001.
En el período más reciente, los indicadores generales muestran otra evolución: entre el primer semestre de 2024 y el mismo período de 2026, la tasa de desocupación pasó del 7,6% al 7,9%, una diferencia de 0,3 puntos porcentuales.
Sin embargo, esa comparación no significa que el empleo industrial esté protegido. La desocupación general no refleja por sí sola los puestos que se pierden en determinadas ramas, la reducción de jornadas, la suspensión de trabajadores ni el deterioro de las condiciones laborales.
La evolución del empleo industrial necesita analizarse junto con los cierres de establecimientos, la cantidad de trabajadores registrados y las horas trabajadas.
La discusión de fondo: qué industria necesita la Argentina
La transformación de la economía argentina vuelve a poner sobre la mesa una discusión histórica: cómo construir un modelo productivo capaz de competir internacionalmente sin perder capacidad industrial, empleo y desarrollo tecnológico.
La apertura comercial, la estabilidad macroeconómica y la reducción de costos pueden modificar los incentivos para producir. Pero la competitividad también depende de la infraestructura, el acceso al crédito, la productividad, la formación profesional, la innovación y la escala de las empresas.
Para las pymes industriales, el desafío es todavía mayor. Muchas no cuentan con la espalda financiera de las grandes compañías para atravesar períodos prolongados de baja demanda.
Argentina tiene por delante oportunidades importantes en petróleo, gas, minería, energía y agroindustria. El interrogante es cuánto de esa expansión podrá convertirse en producción nacional y cuánto terminará dependiendo de bienes y servicios importados.
Vaca Muerta puede generar miles de millones de dólares en inversiones, pero el desarrollo del país también dependerá de que sus fábricas puedan producir, sus pymes puedan financiarse y sus trabajadores encuentren oportunidades de empleo.
La discusión industrial no es solamente cuánto cuesta producir. También es qué capacidad productiva quiere conservar y desarrollar la Argentina para los próximos años.
VACAMUERTAONLINE.COM.AR | Energía, industria y desarrollo argentino
Fuente: vmo